目 录
第一部分随县淮河镇中心学校概况
一、部门主要职责
二、机构设置情况
第二部分随县淮河镇中心学校2024年度部门决算表
一、收入支出决算总表
二、收入决算表
三、支出决算表
四、财政拨款收入支出决算总表
五、一般公共预算财政拨款支出决算表
六、一般公共预算财政拨款基本支出决算明细表
七、政府性基金预算财政拨款收入支出决算表
八、国有资本经营预算财政拨款支出决算表
九、财政拨款“三公”经费支出决算表
第三部分随县淮河镇中心学校2024年度部门决算情况说明
一、收入支出决算总体情况说明
二、收入决算情况说明
三、支出决算情况说明
四、财政拨款收入支出决算总体情况说明
五、一般公共预算财政拨款支出决算情况说明
六、一般公共预算财政拨款基本支出决算情况说明
七、政府性基金预算财政拨款收入支出决算情况说明
八、国有资本经营预算财政拨款支出决算情况说明
九、财政拨款“三公”经费支出决算情况说明
十、机关运行经费支出说明
十一、政府采购支出说明
十二、国有资产占用情况说明
十三、预算绩效情况说明
十四、专项支出、转移支付支出情况说明
第四部分 其他需要说明的情况
第五部分 名词解释
第六部分 附件
(说明:目录页码自行编辑)
第一部分 随县淮河镇中心学校概况
一、部门主要职责
1、贯彻执行党的教育方针,坚持育人为本、德育为先,实施素 质教育,提高教育现代化水平,培养德智体美劳全面发展的社会主义建设者和接班人,办好人民满意的教育。
2、认真编制和实施学校的长期规划、年度计划和学期计划。
3、实施义务教育阶段及学前教育,坚持以教学为中心,组织开展教、科、研活动,努力提高教育、教学水平。促进基础教育展。
4、实施以县为主的农村义务教育管理体制,接受县教育局的管理、组织、指挥和监督。
5、搞好预决算工作, 管理教育经费,执行财务管理制度,改善办学条件。
二、机构设置情况
随县淮河镇中心学校部门决算由实行独立核算的随县淮河镇中心学校本级决算和四个下属单位决算组成。
纳入随县淮河镇中心学校2024年度部门决算编制范围的二级预算单位包括:
1.随县淮河镇中心学校(本级)
2.随县淮河镇小学
3.随县淮河镇第二小学
4.随县淮河镇红石小学
5.随县淮河镇中心幼儿园
第二部分 2024年度部门决算表
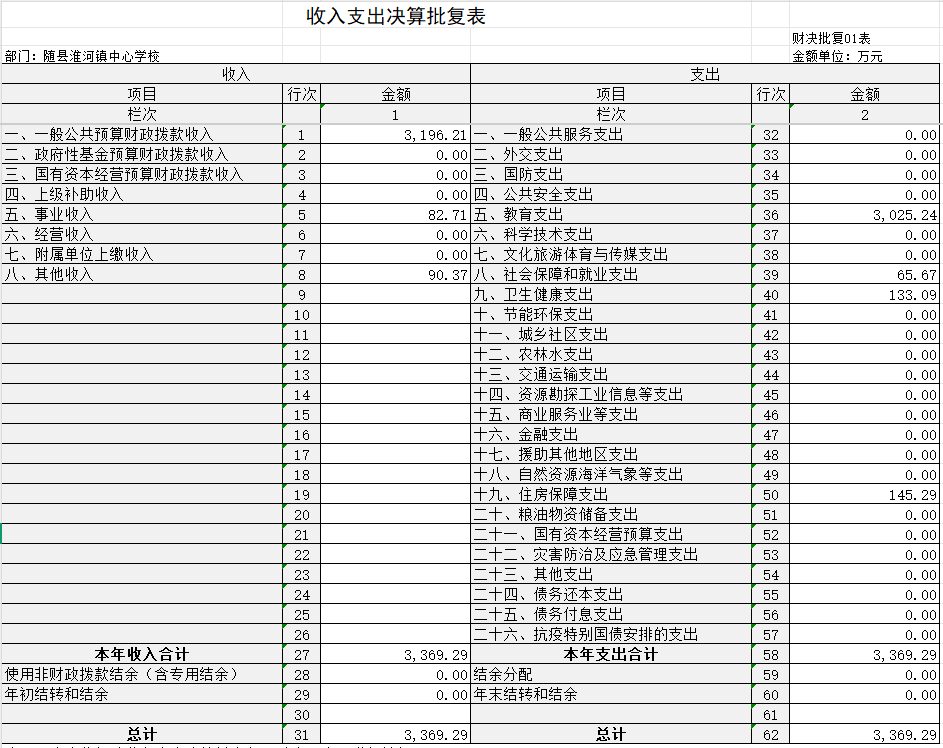
一、收入支出决算总表
二、收入决算表
三、支出决算表
四、财政拨款收入支出决算总表
五、一般公共预算财政拨款支出决算表
六、一般公共预算财政拨款基本支出决算明细表
七、政府性基金预算财政拨款收入支出决算表
本部门2024年度无政府性基金预算财政拨款支出。
八、国有资本经营预算财政拨款支出决算表
本部门2024年度无国有资本经营预算财政拨款支出。
九、财政拨款“三公”经费支出决算表
第三部分 2024年度部门决算情况说明
一、收入支出决算总体情况说明
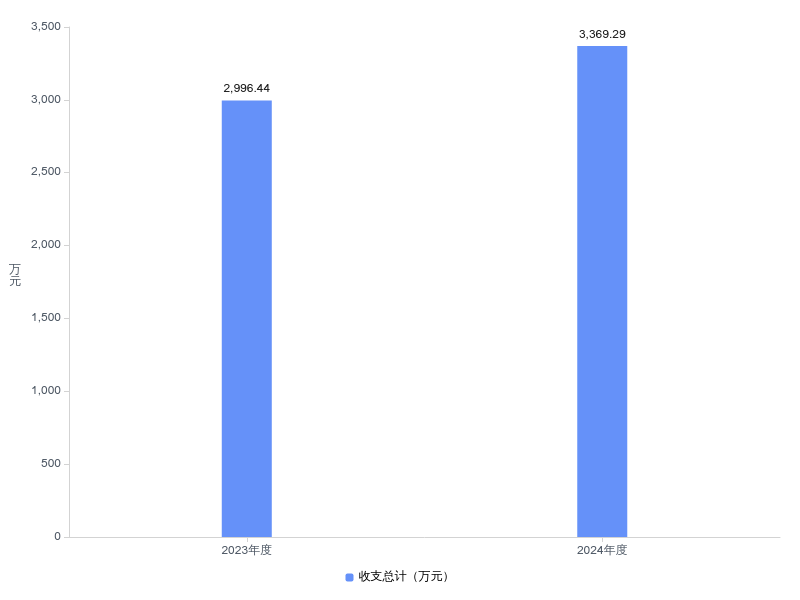
2024年度收、支总计均为3369.29万元。与2023年度相比,收、支总计增加372.85万元,增长12.4%,主要原因是学校建设项目资金增加199.7万元,事业收入增加82.71万元,其他收入增加90.37万元。
图1:收、支决算总计变动情况
二、收入决算情况说明
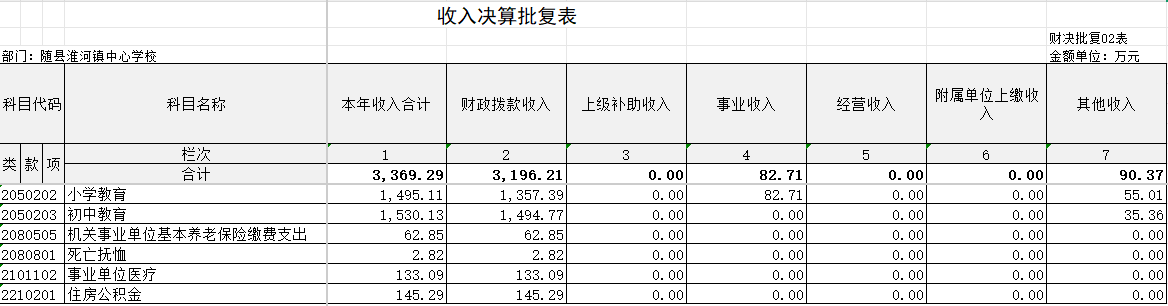
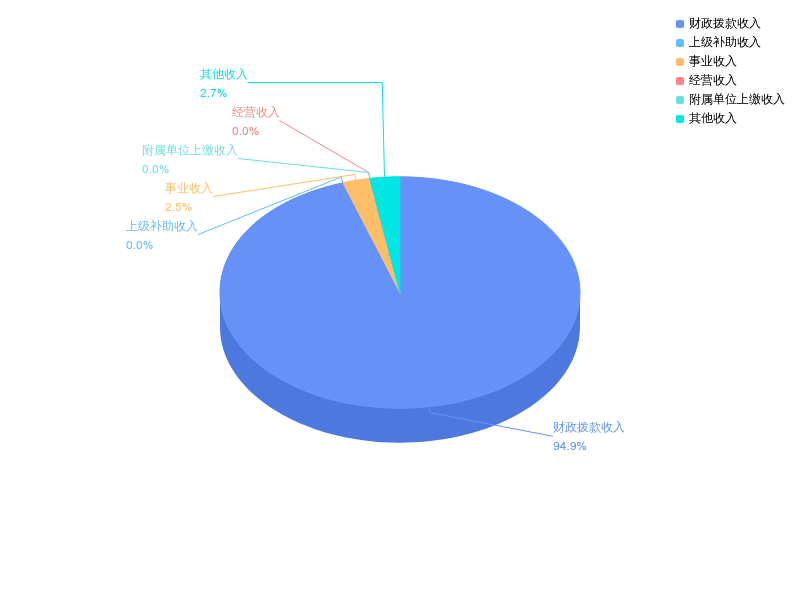
2024年度收入合计3369.29万元,与2023年度相比,收入合计增加372.85万元,增长12.4%。其中:财政拨款收入3196.21万元,占本年收入94.9%;上级补助收入0.00万元,占本年收入0.0%;事业收入82.71万元,占本年收入2.5%;经营收入0.00万元,占本年收入0.0%;附属单位上缴收入0.00万元,占本年收入0.0%;其他收入90.37万元,占本年收入2.7%。
图2:收入决算结构
三、支出决算情况说明
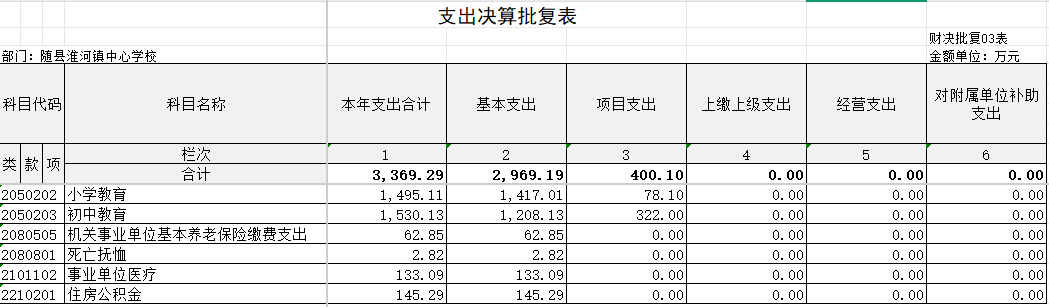
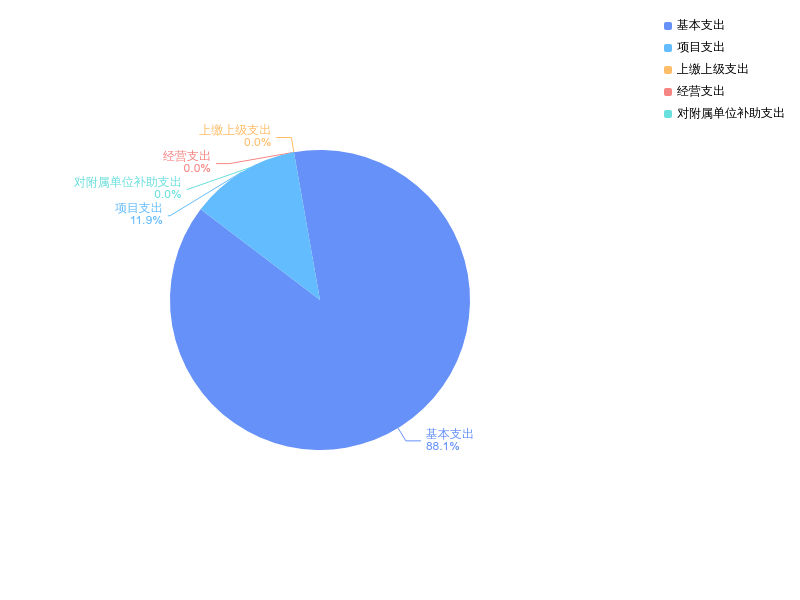
2024年度支出合计3369.29万元,与2023年度相比,支出合计增加372.85万元,增长12.4%。其中:基本支出2969.19万元,占本年支出88.1%;项目支出400.10万元,占本年支出11.9%;上缴上级支出0.00万元,占本年支出0.0%;经营支出0.00万元,占本年支出0.0%;对附属单位补助支出0.00万元,占本年支出0.0%。
图3:支出决算结构
四、财政拨款收入支出决算总体情况说明
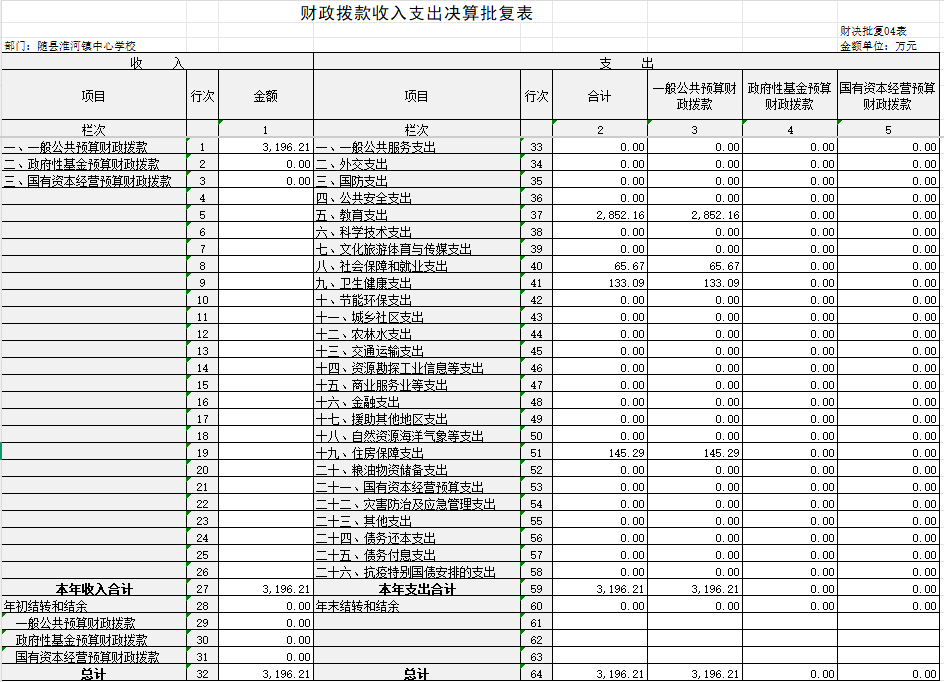
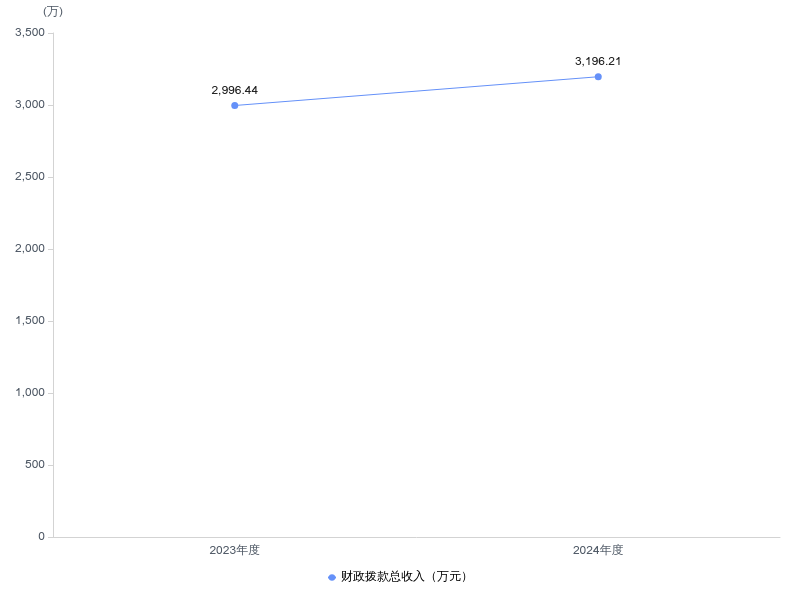
2024年度财政拨款收、支总计均为3196.21万元。与2023年度相比,财政拨款收、支总计各增加199.77万元,增长6.7%。主要原因是学校建设项目经费比2023年增加199.77万元。
2024年度财政拨款收入中,一般公共预算财政拨款收入3196.21万元,比2023年度决算数增加199.77万元,增加主要原因是项目经费比2023年增加199.77万元。政府性基金预算财政拨款收入0.00万元,比2023年度决算数持平,持平主要原因是随县淮河镇中心学校无政府性基金预算财政拨款。国有资本经营预算财政拨款收入0.00万元,比2023年度决算数持平,持平主要原因是随县淮河镇中心学校无政府性基金预算财政拨款。
图4:财政拨款收、支决算总计变动情况
五、一般公共预算财政拨款支出决算情况说明
(一)一般公共预算财政拨款支出决算总体情况。
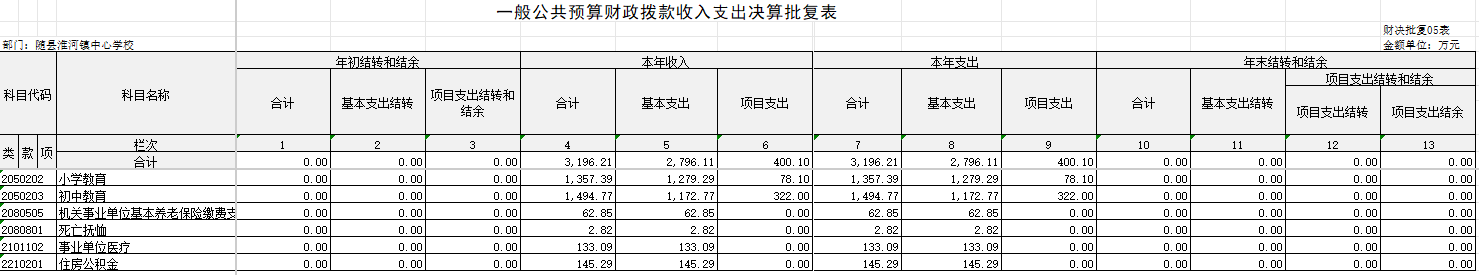
2024年度一般公共预算财政拨款支出3196.21万元,占本年支出合计的94.9%。与2023年度相比,一般公共预算财政拨款支出增加199.77万元,增长6.7%,主要原因是学校建设项目经费比2023年增加199.77万元。
(二)一般公共预算财政拨款支出决算结构情况。
2024年度一般公共预算财政拨款支出3196.21万元,主要用于以下方面:
1.教育支出类支出2852.16万元,占89.24%。主要是用于学前教育、小学教育和初中教育的人员工资福利支出和学校日常运转维护开支。
2.社会保障和就业支出类支出65.67万元,占2.06%。主要是用于学前教育、小学教育和初中教育人员的养老保险缴费支出、离退休人员的统筹待遇支出和死亡抚恤支出。
3.卫生健康支出类支出133.09万元,占4.16%。主要是用于学前教育、小学教育和初中教育人员的医疗保险缴费支出。
4.住房保障支出类支出145.29万元,占4.55%。主要是用于学前教育、小学教育和初中教育人员的住房公积金缴费支出。
(三)一般公共预算财政拨款支出决算具体情况。
2024年度一般公共预算财政拨款支出年初预算为2372.89万元,支出决算为3196.21万元,完成年初预算的134.7%。其中:
1.教育支出具体包括:
教育支出(类)年初预算为2372.89万元,支出决算为2852.16万元,完成年初预算的120%,支出决算数大于年初预算数的主要原因:一是本年淮河镇中心学校教学楼拆除新建项目安排资金322万元和淮河镇第二小学附属幼儿园运动场改造项目安排资金78.1万元没有在年初预算中体现;二是2024年年末对本年的工资调资情况和2024年新招录教的工资进行了追加预算。
2.社会保障和就业支出具体包括:
社会保障和就业支出(类)行政事业单位养老支出(款)机关事业单位基本养老保险缴费支出(项)年初预算为__0__万元,支出决算为65.67万元,完成年初预算的_0_%,支出决算数大于年初预算数的主要原因:学前教育、小学教育和初中教育人员的养老保险缴费支出、离退休人员的统筹待遇支出和死亡抚恤支出的年初预算都在教育支出年初预算一起。
3.卫生健康支出具体包括:
(1)卫生健康支出(类)行政事业单位医疗(款)事业单位医疗(项)年初预算为__0__万元,支出决算为133.09万元,完成年初预算的_0_%,支出决算数大于年初预算数的主要原因:学前教育、小学教育和初中教育人员的医疗保险缴费支出的年初预算都在教育支出年初预算一起。
4.住房保障支出具体包括:
(1)住房保障支出(类)住房改革支出(款)住房公积金(项)年初预算为__0__万元,支出决算为145.29万元,完成年初预算的_0_%,支出决算数大(小)于年初预算数(凡是年中有追加预算的或决算数低于年初预算数95%的应作原因说明)的主要原因:学前教育、小学教育和初中教育人员的住房公积金缴费支出的年初预算都在教育支出年初预算一起。
六、一般公共预算财政拨款基本支出决算情况说明
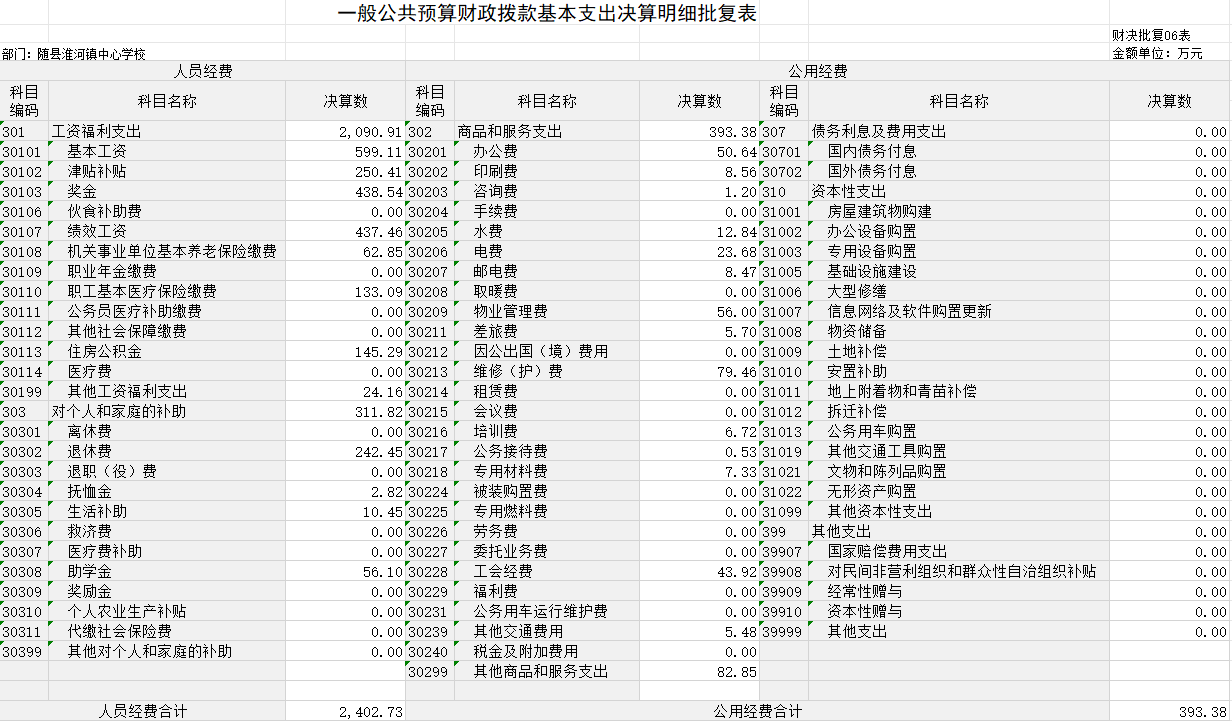
2024年度一般公共预算财政拨款基本支出2796.11万元,其中:
人员经费2402.73万元,主要包括:基本功资、津贴补贴、绩效工资、机关事业单位基本养老保险缴费、职业年金缴费、职工基本医疗保险缴费、住房公积金、离休费、退休费、抚恤金、生活补助、助学金、其他对个人和家庭的补助。
公用经费393.38万元,主要包括:办公费、印刷费、咨询费、手续费、水费、电费、邮电费、物业管理费、差旅费、维修(护)费、会议费、培训费、公务接待费、福利费、其他交通费用、其他商品和服务支出、办公设备购置、专用设备购置、信息网络及软件购置更新、其他资本性支出。
七、政府性基金预算财政拨款收入支出决算情况说明
本部门2024年度无政府性基金预算财政拨款支出。
八、国有资本经营预算财政拨款支出决算情况说明
本单位2024年度无国有资本经营预算财政拨款支出。
九、财政拨款“三公”经费支出决算情况说明
(一)“三公”经费财政拨款支出决算总体情况说明
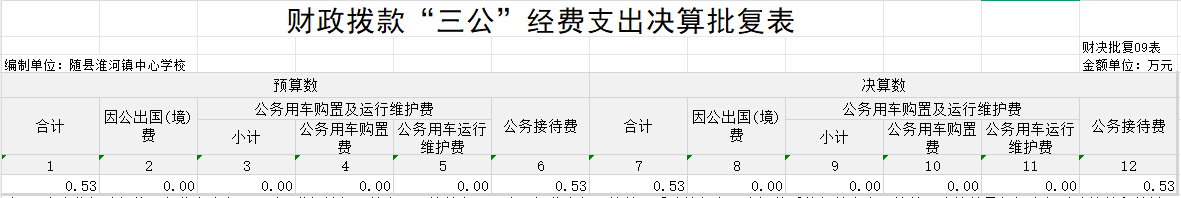
2024年度“三公”经费财政拨款支出全年预算为0.53万元,支出决算为0.53万元,完成全年预算的100.0%。较上年增加0.49万元,增加92%,决算数较上年增加的主要原因:随县淮河镇各学校加强后勤食品安全工作的透明度,增加家长对学校食堂工作和学生就餐情况了解,将学生家长品评餐活动作为后勤常态化工作,由于家长参与学校后勤试餐人数增加,导致试餐费用增加。
(二)“三公”经费财政拨款支出决算具体情况说明。
1.因公出国(境)费全年预算为0.00万元,支出决算为0.00万元,完成全年预算的0.00%。较上年持平。决算数持平全年预算数的主要原因:无。决算数较上年持平的主要原因无。
全年支出涉及出国(境)团组0个,累计0人次,主要用于开展以下工作:无。
2.公务用车购置及运行费全年预算为0.00万元,支出决算为0.00万元,完成全年预算的0.00%;较上年持平。决算数持平全年预算数的主要原因:无。决算数较上年持平的主要原因:无。其中:
(1)公务用车购置费支出0.00万元,主要是无。本年度购置(更新)公务用车0辆。
(2)公务用车运行费支出0.00万元,主要用于无。截至2024年12月31日,开支财政拨款的公务用车保有量为0辆。
3.公务接待费全年预算为0.53万元,支出决算为0.53万元,完成全年预算的100.0%,较上年增加0.49万元,增长92%。决算数持平全年预算数的主要原因:随县淮河镇各学校加强后勤食品安全工作的透明度,增加家长对学校食堂工作和学生就餐情况了解,将学生家长品评餐活动作为后勤常态化工作,由于家长参与学校后勤试餐人数增加,导致试餐费用增加。其中:
外宾接待支出0.00万元。2024年共接待来访团组0个,0人次(不包括陪同人员)。国内公务接待支出0.53万元,接待对象主要是随县淮河镇各学校学生家长、教育系统内部人员,主要是开展家长三级试餐、教育系统内部交流工作。2024年共接待国内来访团组7个,260人次(不包括陪同人员)。
十、机关运行经费支出说明
省直部门应当按照如下格式说明:本部门2024年度机关运行经费支出0.00万元(与部门决算中行政单位和参照公务员法管理事业单位财政拨款基本支出中公用经费之和一致),比年初预算数持平;比上年决算数持平。主要原因是:本单位没有机关运行经费的预算和支出。
十一、政府采购支出说明
本部门2024年度政府采购支出总额400.1万元,其中:政府采购货物支出0.00万元、政府采购工程支出400.1万元、政府采购服务支出0.00万元。授予中小企业合同金额400.1万元,占政府采购支出总额的100%,其中:授予小微企业合同金额400.1万元,占授予中小企业合同金额的100%;货物采购授予中小企业合同金额占货物支出金额的0%,工程采购授予中小企业合同金额占工程支出金额的100%,服务采购授予中小企业合同金额占服务支出金额的%。
十二、国有资产占用情况说明
截至2024年12月31日,随县淮河镇中心学校共有车辆0辆,其中,副省级及以上领导干部用车0辆、主要负责人用车0辆、机要通信用车0辆、应急保障用车0辆、执法执勤用车0辆、特种专业技术用车0辆、离退休干部服务用车0辆、其他用车0辆;单位价值100万元以上设备0台(套)。
十三、预算绩效情况说明
(一)预算绩效管理工作开展情况。
根据预算绩效管理要求,本部门组织对2024年度一般公共预算项目支出全面开展绩效自评,共涉及项目2个,资金400.1万元,占一般公共预算项目支出总额的100%。从评价情况来看,这个项目极大地改善了农村学前教育和义务教育学校的办学条件,惠及了淮河镇的人民和学子。
组织开展部门整体支出绩效评价,评价情况来看,首先经费的及时足额拨付是学校购买办公用品、教辅用具采购、校舍维护、水费、电费等日常支出的有力保障,保障了各项日常教育教学活动的合理经费支出,有力保障了学校日常的平稳运转,保证了教学活动开展有序,给了师生一个安心工作、学习的社会条件,办学水平得到不断提高。
其次,教师培训方面公用经费的支持下,全镇先后有25人次的教师赴武汉等地参加了暑期“国培”,14名新招录教师参加线上岗前培训,为教师专业成长等搭建学习平台,提供多种培训学习机会;校本教研得到有效开展,教师专业化水平和综合素质不断提升。
持续的义务教育公用经费投入和这些经费的合理正确使用,使得全镇各学校办学条件得到了全面改善,全镇农村义务教育学校办学条件的改变有目共睹,得到了广大人民群众的认可。
(二)部门决算中项目绩效自评结果。
本部门今年在部门决算中反映所有项目绩效自评结果(涉密项目除外)。
随县淮河镇第二小学附属幼儿园运动场改扩建项目绩效自评综述:项目全年预算数为78.1万元,执行数为78.1万元,完成预算100%。主要产出和效益:一是保证学生有充足、安全地、舒适的活动场地;二是校园面貌有了很大的改观。
随县淮河镇中心学校教学楼拆除新建项目绩效自评综述:项目全年预算数为322万元,执行数为322万元,完成预算100%。主要产出和效益:一是校园面貌有了很大的改观;二是为学生生活学习提供了安全、美观、舒适的环境。
(三)绩效评价结果应用情况。
部门绩效评价结果应用情况。至部门决算公开时已经应用的情况。例如:加强项目规划、绩效目标管理、完善项目分配办法和管理办法、加强项目管理、结果与预算安排相结合等。
部门绩效评价结果拟应用情况。至部门决算公开时还未应用但拟应用的情况。例如:加强项目规划、绩效目标管理、完善项目分配办法和管理办法、加强项目管理、结果与预算安排相结合等。
十四、财政专项支出、专项转移支付支出的部门(单位)参照部门预算公开的范围、体例和内容进行公开。
第四部分 其他需要说明的情况
第五部分 名词解释
(一)一般公共预算财政拨款收入:指省级财政一般公共预算当年拨付的资金。
(二)政府性基金预算财政拨款收入:指省级财政政府性基金预算当年拨付的资金。
(三)国有资本经营预算财政拨款收入:指省级财政国有资本经营预算当年拨付的资金。
(四)上级补助收入:指从事业单位主管部门和上级单位取得的非财政补助收入。
(五)事业收入:指事业单位开展专业务活动及其辅助活动取得的收入。
(六)经营收入:指事业单位在专业务活动及其辅助活动之外开展非独立核算经营活动取得的收入。
(七)其他收入:指单位取得的除上述“一般公共预算财政拨款收入”、“政府性基金预算财政拨款收入”、“国有资本经营预算财政拨款收入”、“上级补助收入”、“事业收入”、“经营收入”等收入以外的各项收入。(该项名词解释中“上述……等收入”请依据部门收入的实际情况进行解释)
(八)使用非财政拨款结余(含专用结余):指事业单位按照预算管理要求使用非财政拨款结余弥补收支差额的金额,以及使用专用结余安排支出的金额。
(九)年初结转和结余:指单位以前年度尚未完成、结转到本年仍按原规定用途继续使用的资金,或项目已完成等产生的结余资金。
(十)本部门使用的支出功能分类科目(到项级)
1.一般公共服务(类)财政事务(款)行政运行(项)
2…
(参考《2024年政府收支分类科目》说明逐项解释)
(十一)结余分配:指事业单位按照会计制度规定缴纳的企业所得税、提取的专用结余以及转入非财政拨款结余的金额等。
(十二)年末结转和结余:指单位按有关规定结转到下年或以后年度继续使用的资金,或项目已完成等产生的结余资金。
(十三)基本支出:指为保障机构正常运转、完成日常工作任务而发生的人员支出和公用支出。
(十四)项目支出:指在基本支出之外为完成特定行政任务或事业发展目标所发生的支出。
(十五)经营支出:指事业单位在专业活动及辅助活动之外开展非独立核算经营活动发生的支出。
(十六)“三公”经费:纳入省级财政预决算管理的“三公”经费,是指省直部门用财政拨款安排的因公出国(境)费、公务用车购置及运行费和公务接待费。其中,因公出国(境)费反映单位公务出国(境)的国际旅费、国外城市间交通费、住宿费、伙食费、培训费、公杂费等支出;公务用车购置及运行费反映单位公务用车购置支出(含车辆购置税、牌照费)及燃料费、维修费、过桥过路费、保险费、安全奖励费用等支出;公务接待费反映单位按规定开支的各类公务接待(含外宾接待)费用。
(十七)机关运行经费:指为保障行政单位(包括参照公务员法管理的事业单位)运行用于购买货物和服务的各项资金,包括办公费、印刷费、邮电费、差旅费、会议费、福利费、日常维修费、专用材料及一般设备购置费、办公用房水电费、办公用房取暖费、办公用房物业管理费、公务用车运行维护费以及其他费用。
(十八)其他专用名词。
(根据本部门使用的其他专用名词补充解释)
第六部分 附件
一、2024年度随县淮河镇中心学校整体绩效评价自评表或(报告)
一、基本情况
淮河镇中心学校辖区五所学校,其中:一所中学,三所小学,一所中心幼儿园。预算编制194人,现有在编教职工150人,退休人员72人。初中在校学生765人,小学在校学生1391人,幼儿园在校学生506人。
二、义务教育学校公用经费预算安排及落实情况
2024年,在财政局的安排和教育局具体组织指导下,我镇具有独立核算资格四所义务教育学校(一所初中,三所小学)和一所幼儿园,开展了2024年的预算编制工作,按照“二上二下”预算流程,到2024年3月份全部完成,并由县财政局下达了2024年预算批复。
2024年公用经费按小学生720元/生、初中生940元/生、幼儿园500元/生,寄宿生另加300元的标准预算,2024年淮河镇公用经费总额229.912万元。所有公用经费2024年底全部落实到位。
三、公用经费使用管理情况
1.建立具体细化的公用经费管理办法。严格执行县财政关于公用经费的有关管理规定,淮河镇中心学校还制定了更加具体细化的《公用经费使用管理办法》,对公用经费的支出审批流程和权限、财务资料的真实完整、资金拨付的手续完备、阳光理财、公用经费使用明细公示等作了具体的规定。
2.公用经费由中心学校核算点统一管理分校核算,支付由中心学校核算点(或县财政收支付中心)集中支付,无截留现象。
3.年初预算公用经费年底前全部支付到位。
4.会计核算及账务处理。实行会计电算化,所有学校支出票据合法有效,账务处理规范,无白条入账等违规现象。
四、存在的问题和建议
义务教育学校公用经费的足额落实并合理地使用,促进了基础教育的发展,保证义务教育学校教育教学正常运转,在实际使用过程仍存在不足之处。针对不足提出以下建议:
一、目前教职工遗属生活补助资金,仍由各学校自行解决,义务教育学校没有非税收入,也没有其他收入,自行解决的结果必然导致挤占公用经费。
二、学校基础设施建设中附属工程投入资金比较大。
三、工会经费上缴的比例太高,再加“残疾人就业保障金”等项目缴款,间接挤占公用经费。
问题的长期存在将会必然导致学校运转困难,影响正常教育教学。
建议:一是,凡属义务教育阶段学校各项开支全部纳入财政预算。二是,公用经费预算向薄弱学校倾斜。
五、评价结果和结论
根据《省教育厅省财政厅关于对义务教育阶段学校公用经费管理使用情况进行绩效评价的通知》、县教育局《关于对2024年随县义务教育学校公用经费进行绩效评价的通知》和文件精神及相关工作部署及要求,经逐项自查自评,淮河镇的义务教育公用经费运行良好。预算编制规范完整,按照规定的使用范围将预算细化到具体支出项目和科目,预算安排基本合理,预算执行严格遵照预算批复,不存在随意变更或调整预算的现象,自评20分;资金管理规范,无截留、挤占和挪用公用经费现象,收支公开透明,开支符合有关规定要求,经费核算和账务处理规范,自评40分;公用经费的及时足额到位,保障了学校工作的正常运转,师生对公用经费支出的合理性、有效性满意率高,学校资金使用效果良好,自评38分。
综合评价应得98分,结论为优秀。
二、2024年度XX项目绩效评价自评表或(报告)
无项目绩效评价报告
政府网站标识码:4213210015备案编号:鄂ICP备12008781号 鄂公网安备 42132102000101号
随县人民政府办公室主办随县融媒体中心承办
随县人民政府办公室电话:0722-3562366、0722-3339001编辑部联系电话:0722-3338133
您访问的链接即将离开“随县人民政府”门户网站,是否继续?