随县民族宗教事务局2024年度部门决算
目 录
第一部分随县民族宗教事务局概况
一、部门主要职责
二、机构设置情况
第二部分随县民族宗教事务局2024年度部门决算表
一、收入支出决算总表
二、收入决算表
三、支出决算表
四、财政拨款收入支出决算总表
五、一般公共预算财政拨款支出决算表
六、一般公共预算财政拨款基本支出决算明细表
七、政府性基金预算财政拨款收入支出决算表
八、国有资本经营预算财政拨款支出决算表
九、财政拨款“三公”经费支出决算表
第三部分随县民族宗教事务局2024年度部门决算情况说明
一、收入支出决算总体情况说明
二、收入决算情况说明
三、支出决算情况说明
四、财政拨款收入支出决算总体情况说明
五、一般公共预算财政拨款支出决算情况说明
六、一般公共预算财政拨款基本支出决算情况说明
七、政府性基金预算财政拨款收入支出决算情况说明
八、国有资本经营预算财政拨款支出决算情况说明
九、财政拨款“三公”经费支出决算情况说明
十、机关运行经费支出说明
十一、政府采购支出说明
十二、国有资产占用情况说明
十三、预算绩效情况说明
十四、专项支出、转移支付支出情况说明
第四部分其他需要说明的情况
第五部分 名词解释
第六部分 附件
第一部分 随县民族宗教事务局概况
一、部门主要职责
(一)贯彻执行党和国家关于民族宗教工作的方针、政策。组织开展民族宗教政策、法规的宣传教育工作,负责民族宗教法律法规和政策落实情况的督促检查;协调或配合有关部门处理相关事宜,对政府系统民族工作进行业务指导。
(二)坚持发展民族经济,推进少数民族事业发展。帮助民族企业发展生产,落实有关优惠政策:参与报订少数民族经济社会相关领域的发展规划,促进建立和完善少数民族事业发展综合评价监测体系,推进实施民族事务服务体系和民族事务管理信息化建设:协调处理民族关系中的重大事项,参与协调民族地区社会稳定工作,保障少数民族的合法权益:组织开展民族团结进步创建活动,促进各民族平等、团结、互助和共同繁荣。
(三)承办民族成分的管理;负责城市和散居民族工作,承担参与散居民族工作相关专项资金的管理工作;承担参与少数民族经济发展专项资金管理和扶贫工作:联系少数民族干部和代表人士,协助有关部门做好少数民族干部的教育培养和使用工作。
(四)全面贯彻落实党的宗教信仰自由政策,依法保护公民的宗教信仰自由,保护宗教教职人员履行正常的教务活动,维护宗教团体和宗教活动场所的合法权益;促进宗教关系和谐,积极引导宗教与社会主义社会相适应;做好爱国宗教人士教育培养工作,指导爱国宗教团体搞好自身建设,在宪法、法律、法规和宗教政策范围内按照宗教特点开展工作,办理宗教团体需由政府协助或协调办理的有关事务。
(五)依法履行宗教事务管理职责,指导全县民族宗教事务部门依法履行管理职能;会同外事主管部门负责全县宗教方面的外事归口管理工作,组织协调民族宗教工作领域有关对外和对港澳台的交流与合作,参与涉及民族宗教事务的对外宣传工作。
(六)参与协调处理民族宗教方面的重大事件,防范利用宗教进行的非法、违法活动,配合有关部门揭露和打击打着宗教旗号进行的各类破坏活动和其他犯罪活动,积极抵御境外敌对势力利用宗教进行的渗透活动。
(七)承办上级交办的其他事项。
二、机构设置情况
从单位构成看,随县民族宗教事务局部门决算由实行独立核算的随县民族宗教事务局本级决算和1个下属单位决算组成。
纳入随县民族宗教事务局2024年度部门决算编制范围的二级预算单位包括:
1.随县民族宗教事务局
2.随县民族宗教事务服务中心
随县民族宗教事务局成立于2009年7月。县民宗局与县委统战部合署办公,列入县政府工作部门序列。县委统战部、县民宗局行政编制共10名。其中,县民宗局实有行政在职人员4名。实有工勤人员1名,退休人员1名。
随县民族宗教事务服务中心成立于2020年12月,为公益一类事业单位,定编2名,隶属县委统战部(县民宗局管理),实有在职人员2名。
第二部分 2024年度部门决算表
一、收入支出决算总表
二、收入决算表
三、支出决算表
四、财政拨款收入支出决算总表
五、一般公共预算财政拨款支出决算表

六、一般公共预算财政拨款基本支出决算明细表

七、政府性基金预算财政拨款收入支出决算表
本单位无政府性基金预算。
八、国有资本经营预算财政拨款支出决算表
本单位无国有资本经营预算。
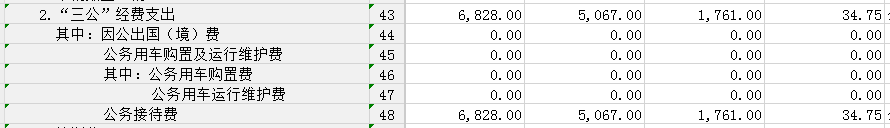
九、财政拨款“三公”经费支出决算表
第三部分 2024年度部门决算情况说明
一、收入支出决算总体情况说明
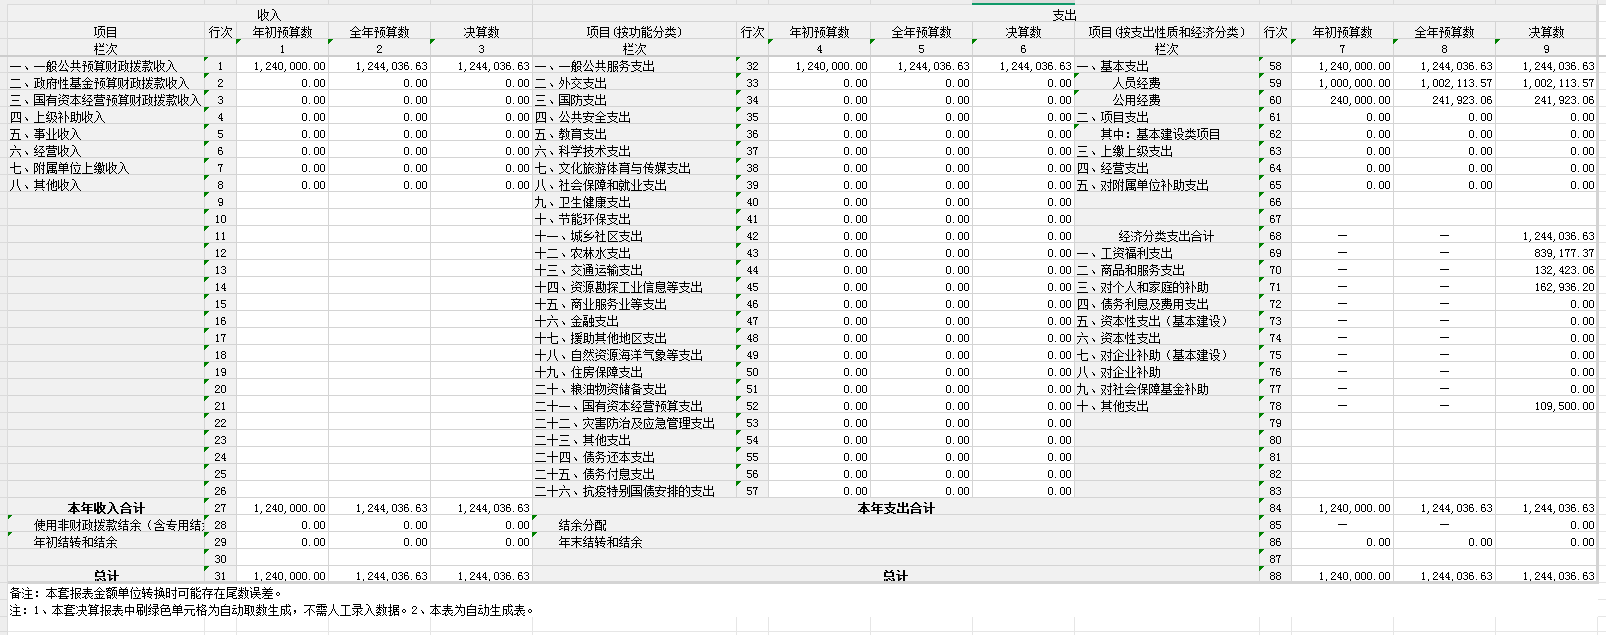
2024年度收、支总计均为157.31万元。与2023年度相比,收、支总计各减少24.53万元,下降16%,主要原因是人员减少,无招商任务。
二、收入决算情况说明
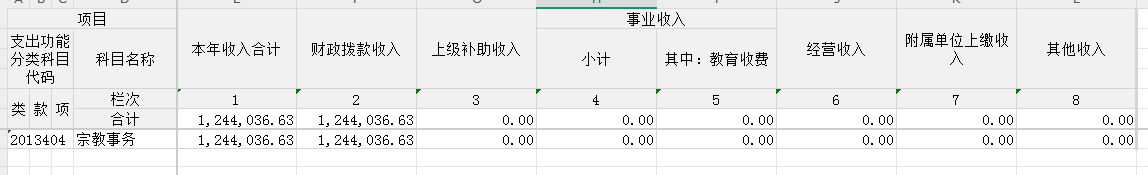
2024年度收入合计157.31万元,与2023年度相比,收入合计减少24.53万元,下降16%。其中:财政拨款收入157.31万元,占本年收入100%;上级补助收入0万元,占本年收入0%;事业收入0万元,占本年收入0%;经营收入0万元,占本年收入0%;附属单位上缴收入万元,占本年收入0%;其他收入0万元,占本年收入0%。
三、支出决算情况说明
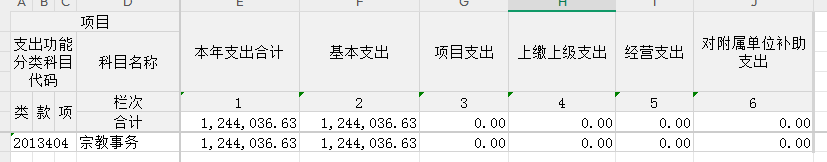
2024年度支出合计157.31万元,与2023年度相比,支出合计减少24.53万元,下降16%。其中:基本支出157.31万元,占本年支出 100%;项目支出0万元,占本年支出0%;上缴上级支出0万元,占本年支出0%;经营支出0万元,占本年支出0%;对附属单位补助支出 0 万元,占本年支出0%。
四、财政拨款收入支出决算总体情况说明
2024年度财政拨款收、支总计均为157.31 万元。与2023年度相比,财政拨款收、支总计各减少24.53万元,下降16%。主要原因是人员减少。
2024年度财政拨款收入中,一般公共预算财政拨款收入万元,比2023年度决算数减少24.53万元。减少主要原因是减少人员预算经费。政府性基金预算财政拨款收入0 万元,比2023年度决算数增加(减少)0 万元。增加(减少)主要原因是与上年持平。国有资本经营预算财政拨款收入万元,比2023年度决算数增加(减少)0 万元。
五、一般公共预算财政拨款支出决算情况说明
(一)一般公共预算财政拨款支出决算总体情况。
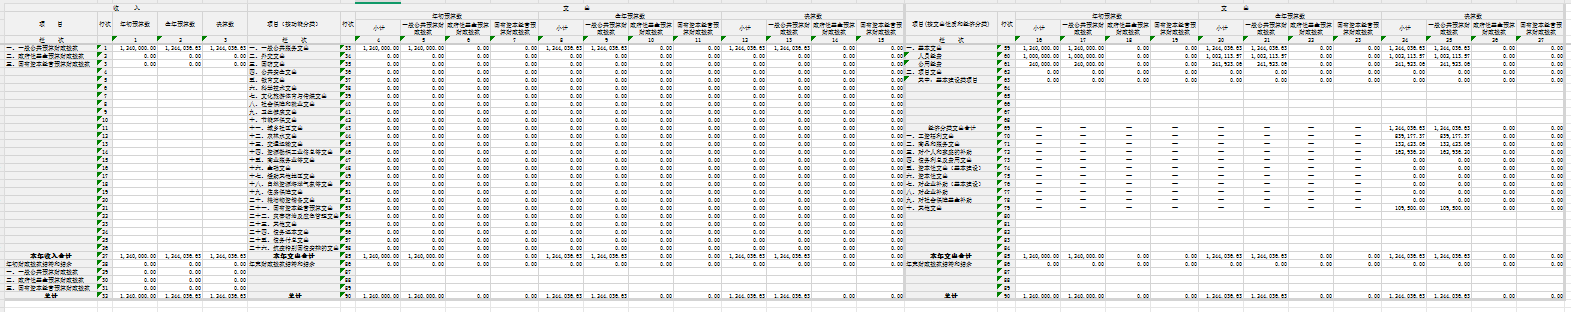
2024年度一般公共预算财政拨款支出157.31万元,占本年支出合计的100%。与2023年度相比,一般公共预算财政拨款支出减少24.53万元,下降16%。主要原因是人员减少。
(二)一般公共预算财政拨款支出决算结构情况。
2024年度一般公共预算财政拨款支出157.31万元,主要用于以下方面:
1.一般公共服务(类)支出157.31万元,占100%。主要是用于人员经费、公用经费。
(三)一般公共预算财政拨款支出决算具体情况。
2024年度一般公共预算财政拨款支出年初预算为157.31万元,支出决算为157.31万元,完成年初预算的100%。
1.一般公共服务支出(类)财政事务(款)行政运行(项)。年初预算为157.31万元,支出决算为157.31万元,完成年初预算的100%。
六、一般公共预算财政拨款基本支出决算情况说明
2024年度一般公共预算财政拨款基本支出157.31万元,其中:
人员经费149.51万元,主要包括:基本工资、津贴补贴、奖金、伙食补助费、绩效工资、机关事业单位基本养老保险缴费、职业年金缴费、职工基本医疗保险缴费、公务员医疗补助缴费、其他社会保障缴费、住房公积金、医疗费、其他工资福利支出、抚恤金、生活补助。
公用经费7.8万元,主要包括:办公费、印刷费、水费、电费、邮电费、差旅费、维修(护)费、会议费、培训费、公务接待费、委托业务费、工会经费、其他交通费用、其他商品和服务支出。
七、政府性基金预算财政拨款收入支出决算情况说明
本单位当年无政府性基金预算财政拨款收入支出。
八、国有资本经营预算财政拨款支出决算情况说明
本单位当年无国有资本经营预算财政拨款支出。
九、财政拨款“三公”经费支出决算情况说明
(一)“三公”经费财政拨款支出决算总体情况说明。
2024年度“三公”经费财政拨款支出全年预算为0.8万元,支出决算为0.68万元,完成全年预算的82%。较上年持平。
(二)“三公”经费财政拨款支出决算具体情况说明。
1.因公出国(境)费全年预算为0万元,支出决算为万元,完成全年预算的0%。较上年增加(减少) 0 万元,增长(下降)0%。
全年支出涉及出国(境)团组0 个,累计0人次。
2.公务用车购置及运行费全年预算为0万元,支出决算为0万元,完成全年预算的0%;较上年增加(减少) 0 万元,增长(下降)0 %。
3.公务接待费全年预算为0.8万元,支出决算为0.68万元,完成全年预算的82%,较上年持平。
十、政府采购支出说明
本单位当年无政府性基金预算财政拨款收入支出。
十一、国有资产占用情况说明
本单位当年无国有资本经营预算财政拨款支出。
十二、预算绩效情况说明
无预算项目经费
十三、财政专项支出、专项转移支付支出的部门(单位) 参照部门预算公开的范围、体例和内容进行公开。
第四部分 其他需要说明的情况
第五部分 名词解释
(一)一般公共预算财政拨款收入:指省级财政一般公共预算当年拨付的资金。
(二)政府性基金预算财政拨款收入:指省级财政政府性基金预算当年拨付的资金。
(三)国有资本经营预算财政拨款收入:指省级财政国有资本经营预算当年拨付的资金。
(四)上级补助收入:指从事业单位主管部门和上级单位取得的非财政补助收入。
(五)事业收入:指事业单位开展专业业务活动及其辅助活动取得的收入。
(六)经营收入:指事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动取得的收入。
(七)其他收入:指单位取得的除上述“一般公共预算财政拨款收入”、“政府性基金预算财政拨款收入”、“国有资本经营预算财政拨款收入”、“上级补助收入”、“事业收入”、“经营收入”等收入以外的各项收入。(该项名词解释中“上述……等收入”请依据部门收入的实际情况进行解释)
(八)使用非财政拨款结余和专用结余:指事业单位按照预算管理要求使用非财政拨款结余弥补收支差额的金额,以及使用专用结余安排支出的金额。
(九)年初结转和结余:指单位以前年度尚未完成、结转到本年仍按原规定用途继续使用的资金,或项目已完成等产生的结余资金。
(十)本部门使用的支出功能分类科目(到项级)
1.一般公共服务(类)财政事务(款)行政运行(项)
(参考《2023年政府收支分类科目》说明逐项解释)
(十一)结余分配:指事业单位按照会计制度规定缴纳的企业所得税、提取的专用结余以及转入非财政拨款结余的金额等。
(十二)年末结转和结余:指单位按有关规定结转到下年或以后年度继续使用的资金,或项目已完成等产生的结余资金。
(十三)基本支出:指为保障机构正常运转、完成日常工作任务而发生的人员支出和公用支出。
(十四)项目支出:指在基本支出之外为完成特定行政任务或事业发展目标所发生的支出。
(十五)经营支出:指事业单位在专业活动及辅助活动之外开展非独立核算经营活动发生的支出。
(十六)“三公”经费:纳入省级财政预决算管理的“三公”经费,是指省直部门用财政拨款安排的因公出国(境)费、公务用车购置及运行费和公务接待费。其中,因公出国(境)费反映单位公务出国(境)的国际旅费、国外城市间交通费、住宿费、伙食费、培训费、公杂费等支出;公务用车购置及运行费反映单位公务用车购置支出(含车辆购置税、牌照费)及燃料费、维修费、过桥过路费、保险费、安全奖励费用等支出;公务接待费反映单位按规定开支的各类公务接待(含外宾接待)费用。
(十七)机关运行经费:指为保障行政单位(包括参照公务员法管理的事业单位)运行用于购买货物和服务的各项资金,包括办公费、印刷费、邮电费、差旅费、会议费、福利费、日常维修费、专用材料及一般设备购置费、办公用房水电费、办公用房取暖费、办公用房物业管理费、公务用车运行维护费以及其他费用。
(十八)其他专用名词。
(根据本部门使用的其他专用名词补充解释)
政府网站标识码:4213210015备案编号:鄂ICP备12008781号 鄂公网安备 42132102000101号
随县人民政府办公室主办随县融媒体中心承办
随县人民政府办公室电话:0722-3562366、0722-3339001编辑部联系电话:0722-3338133
您访问的链接即将离开“随县人民政府”门户网站,是否继续?