目 录
第一部分 部门概况
一、部门主要职责
二、部门基本情况
第二部分 2026年部门预算情况说明
一、部门预算收支情况说明
二、“三公”经费预算情况说明
第三部分 2026年部门预算表
一、收支总表
二、收入总表
三、支出总表
四、财政拨款收支总表
五、一般公共预算支出表
六、一般公共预算基本支出表
七、一般公共预算“三公”经费支出表
八、政府性基金预算支出表
九、项目支出表
第四部分 名词解释
第一部分 部门概况
一、部门主要职责
预算管理、组织协调收入、涉农补贴资金发放、财政性资金监督管理、乡镇单位财务管理、国有资产和乡镇债权债务管理、财经政策执行、财政与编制政务公开管理、村级财务会计委托代理、农村经济经营管理、农民负担监管等。
二、部门基本情况
随县万和镇财政所是隶属于随县财政局的管理机构,单位性质为公益一类事业单位,人员和公用经费实行预算管理,经费来源由财政全额拨款。2026年,万和镇财政所实有在职人员9人,退休人员23人。
第二部分 2026年部门预算情况说明
一、2026年部门预算收支情况说明
(一)收入预算情况
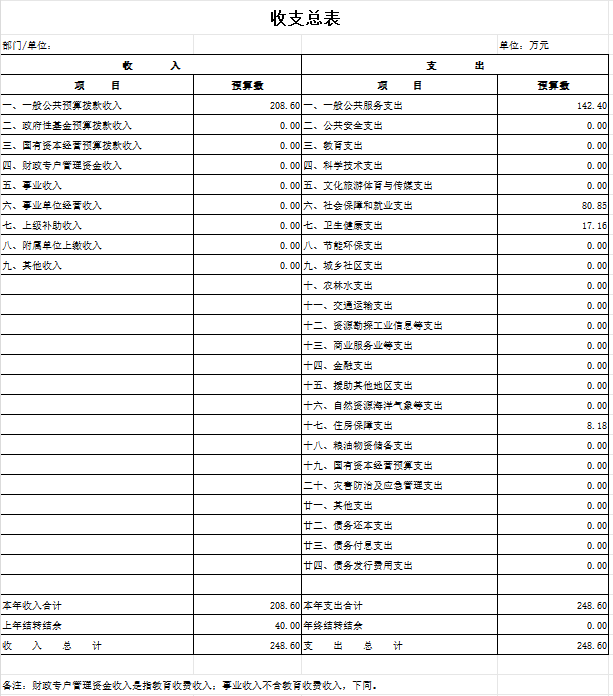
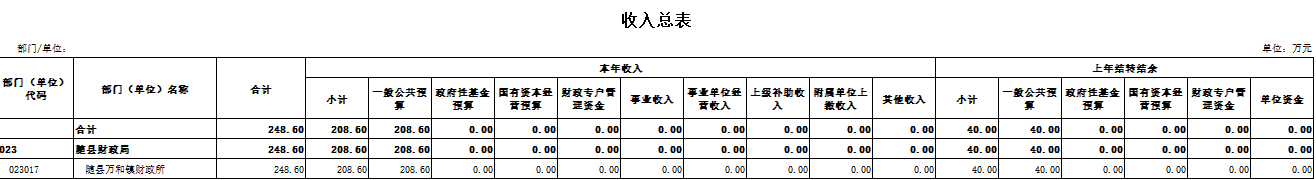
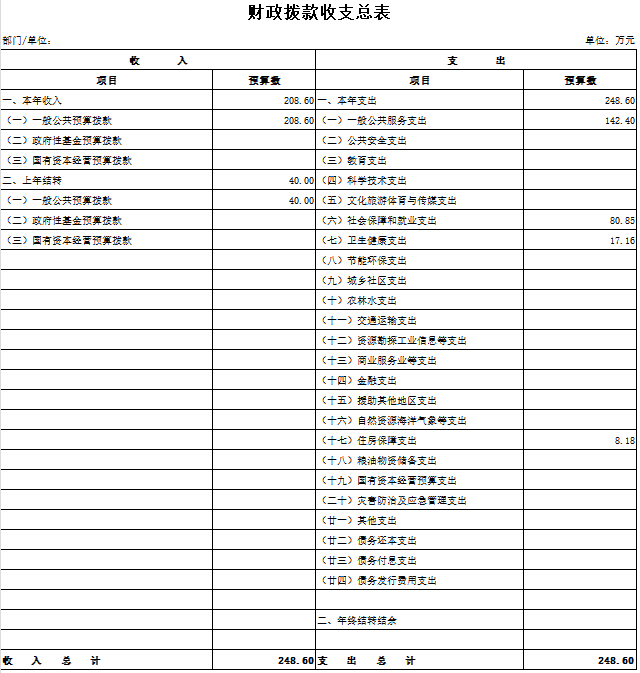
2026年万和镇财政所收入预算总额为248.60万元,其中:一般公共预算财政拨款收入208.60万元,上年结转结余40万元,其他收入0万元。与2025年收入预算总额246.82万元相比,增加1.78万元,增幅0.72%,主要原因是本年度存在项目类预算。
(二)支出预算情况
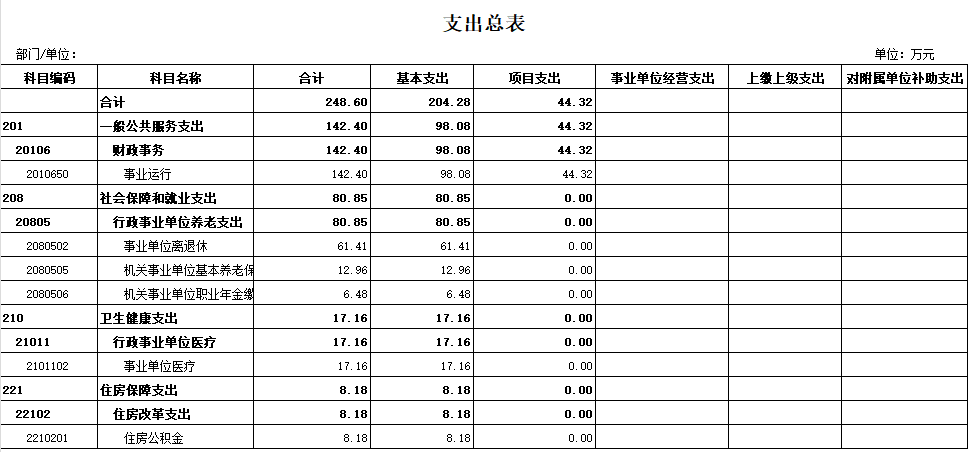
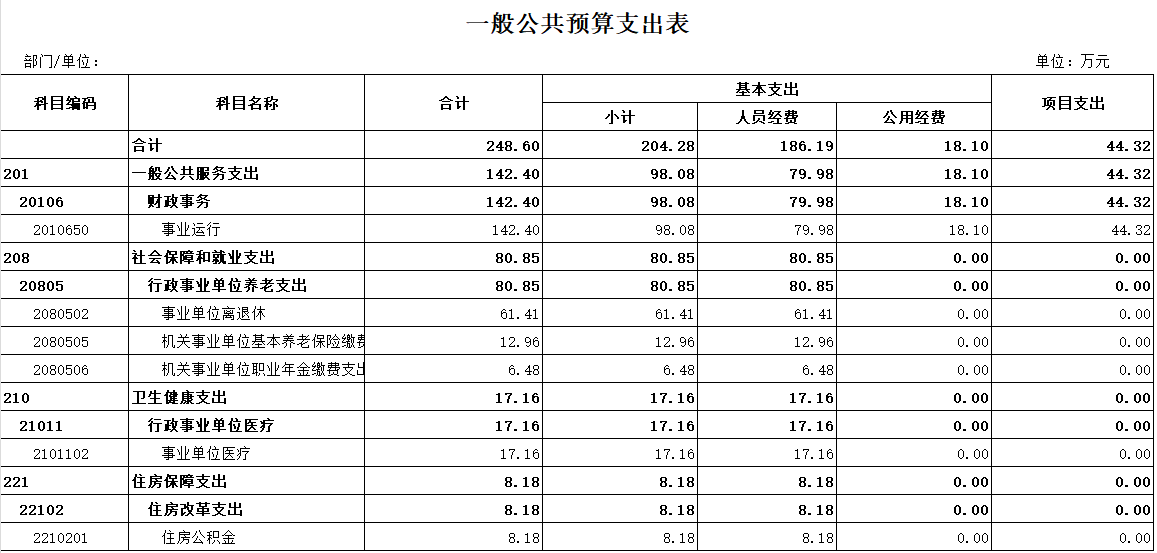
2026年万和镇财政所支出预算总额为248.60万元,按功能分类分为:一般公共服务支出:142.40万元,社会保障和就业支出:80.85万元,卫生健康支出:17.16万元,住房保障支出:8.18万元;
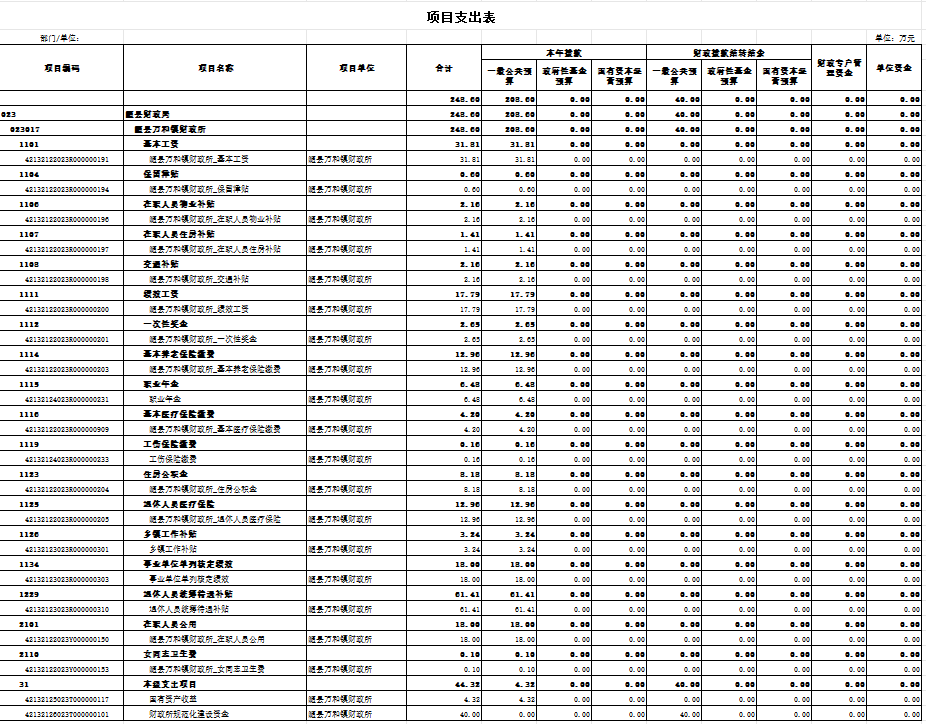
支出按资金性质分为:基本支出:204.28万元,项目支出:44.32万元。与2025年相比,基本支出减少20.22万元,项目支出增加22.00万元,主要原因是本年度项目支出中包含上年结转的“财政所规范化建设资金”40万元。
(三)财政拨款支出情况
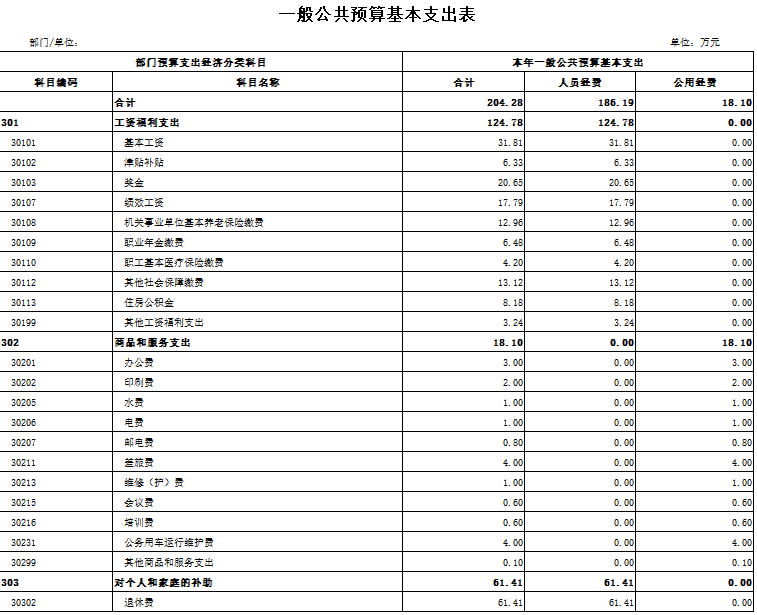
2026年万和镇财政所财政拨款支出预算总额为248.60万元,其中:基本支出:204.28万元(人员经费186.19万元,公用经费18.10万元),项目支出:44.32万元(含国有资产收益4.32万元、财政所规范化建设资金40万元)。
(四)政府性基金情况
2026年万和镇财政所没有使用政府性基金预算拨款安排的支出。
(五)国有资本经营预算情况
2026年万和镇财政所没有使用国有资本经营预算拨款安排的支出。
(六)机关运行经费情况
2026年万和镇财政一般公共预算基本支出中公用经费18.10万元,主要用于保障单位正常运转、完成日常工作任务发生的各项支出,包括办公费、水电费、邮电费、差旅费、会议费、培训费、公务用车运行维护费等。与2025年相比,公用经费减少4.04万元,主要是压缩一般性支出。
(七)政府采购情况
2026年万和镇财政所没有安排政府采购预算资金。
(八)国有资产占用情况
2026年初,万和镇财政所固定资产原值147.82万元,按规定进行计提折旧。
二、2026年“三公”经费预算情况说明
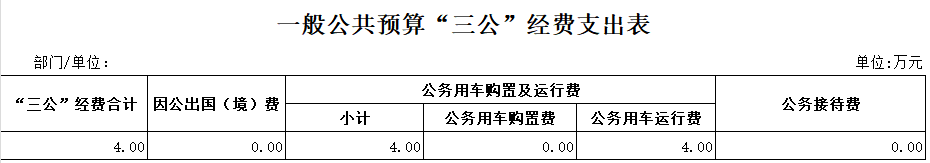
2026年万和镇财政所“三公”经费年初预算安排4万元,全部为公务用车运行维护费。
因公出国(境)费:0万元,与上年持平。
公务接待费:0万元,与上年持平。
公务用车运行维护费:4万元,较2025年减少4万元,降幅50%,主要原因是加强车辆管理,厉行节约。
公务用车购置费:0万元,与上年持平。
第三部分 2026年部门预算表
一、收支总表
二、收入总表
三、支出总表
四、财政拨款收支总表
五、一般公共预算支出表
六、一般公共预算基本支出表
七、一般公共预算“三公”经费支出表
八、政府性基金预算支出表
九、项目支出表
第四部分 目标绩效情况
一、整体目标绩效情况
(一)本单位整体目标绩效是:长期目标为提升服务发展能力;年度目标为争创省级示范所,强化数字办公水平;
(二)长期目标:提升服务发展能力,具体指标设置为:
产出指标:“三资”纠纷调解率大于等于90%,指标设置依据为计划标准;资金拨付准确率大于等于98%,指标设置依据为历史标准;
效益指标:财政资金利用率大于等于96%,指标设置依据为计划标准;会计核算规范性达到100%,指标设置依据为行业标准;
(三)年度目标:争创省级示范所,强化数字办公水平,具体指标设置为:
产出指标:完成省级示范所申报材料的全面准备与提报,指标设置依据为计划标准;关键业务线上化覆盖率达到90%以上,指标设置依据为历史标准。
效益指标:形成可在同类单位推广的规范化管理模式或创新服务案例1-2项,指标设置依据为计划标准;数字化办公应用推动内部协作效率显著提升,员工对数字化办公工具的满意度达到85%,指标设置依据为历史标准。
二、重点项目目标绩效情况
第五部分 名词解释
财政拨款(补助)收入:指财政决算安排且当年拨付的资金。
一般公共服务支出:反映政府提供一般公共服务的支出。
财政事务:反映财政事务方面的支出。
事业运行:反映事业单位的基本支出。
社会保障和就业支出:反映政府在社会保障和就业方面的支出。
机关事业单位基本养老保险缴费支出:反映机关事业单位实施养老保险制度由单位缴纳的基本养老保险费支出。
卫生健康支出:反映政府卫生健康方面的支出。
事业单位医疗:反映财政部门安排的事业单位基本医疗保险缴费经费。
基本支出:指为保障机构正常运转、完成日常工作任务而发生的人员支出和公用支出。
项目支出:指在基本支出之外为完成特定行政任务和事业发展目标所发生的支出。
“三公”经费:包括因公出国(境)费、公务接待费、公务用车购置及运行维护费。
公务用车运行维护费:反映单位按规定保留的公务用车燃料费、维修费、保险费等支出。
政府网站标识码:4213210015备案编号:鄂ICP备12008781号 鄂公网安备 42132102000101号
随县人民政府办公室主办随县融媒体中心承办
随县人民政府办公室电话:0722-3562366、0722-3339001编辑部联系电话:0722-3338133
您访问的链接即将离开“随县人民政府”门户网站,是否继续?