目 录
第一部分 随县教研室概况
一、部门主要职责
二、机构设置情况
第二部分 随县教研室2025年度部门决算表
一、收入支出决算总表
二、收入决算表
三、支出决算表
四、财政拨款收入支出决算总表
五、一般公共预算财政拨款支出决算表
六、一般公共预算财政拨款基本支出决算明细表
七、政府性基金预算财政拨款收入支出决算表
八、国有资本经营预算财政拨款支出决算表
九、财政拨款“三公”经费支出决算表
第三部分 随县教研室2025年度部门决算情况说明
一、收入支出决算总体情况说明
二、收入决算情况说明
三、支出决算情况说明
四、财政拨款收入支出决算总体情况说明
五、一般公共预算财政拨款支出决算情况说明
六、一般公共预算财政拨款基本支出决算情况说明
七、政府性基金预算财政拨款收入支出决算情况说明
八、国有资本经营预算财政拨款支出决算情况说明
九、财政拨款“三公”经费支出决算情况说明
十、机关运行经费支出说明
十一、政府采购支出说明
十二、国有资产占用情况说明
十三、预算绩效情况说明
十四、专项支出、转移支付支出情况说明
第四部分 其他需要说明的情况
第五部分 名词解释
第六部分 附件
第一部分 随县教研室概况
一、部门主要职责
1.随县教研室负责全县中小学的教学研究、教育科研、教学管理工作,为教育局和教育科研中心的教育教学决策提供依据,为学校办学服务、为教师教学服务、为学生发展服务。
2.贯彻落实党和国家的教育方针、政策、法令、规定,以及上级教育部门的有关教学工作的指示、决定。根据中小学教学工作的需要,研究现代教育思想、教学理论、课程设计、教学内容、教学方法、教学手段和教学评价等。
3.研究课程标准和教材,落实课程计划。结合全县实际,提出执行课程标准和使用教材的意见,补充教材和有关教学参考资料。
4.开展多层次多形式的调查研究与教学研究活动。建立联系学校、确立联系点,了解并参与学校教育教学管理和教学研究;定期组织教学视导,深入学校、课堂,参与教学实践,了解各学科教学基本情况,及时提出改进教学指导性意见和建议;进行课程改革,组织教师业务培训,解答教师教学中遇到的各种疑难问题,辅导帮助教师理解、掌握教材,改进教学方法;研究考试内容,改革考试方法,努力提高教学效益。
5.负责学科教学评价工作。指定有关教学业务管理的规章制度,进行学科教学的检查和质量评估。
6.负责全县教师教学业务素质的培养和提高。加强青年教师的业务指导与培养,帮助其尽快熟练掌握教育教学业务;制定骨干教师活动规划,充分发挥骨干教师的带动辐射作用;评选并向上一级推荐优质课、骨干教师、教学标兵。
7.介绍教研、教学信息与动态,帮助教师开阔视野。评选对教学有指导意义的优秀教学论文、调查报告、经验总结,交流推广先进经验。
8.组织申报和实施国家、省、市科研部门下达的重大教育科研项目,落实教育局关于教育科研工作的意见,负责全县教育科研课题的申报、立项、鉴定工作,规划、指导并推动科研,教研成果转化工作。
9.按照随县教育局的要求,配合有关科室抓好学校的各项工作。
二、机构设置情况
本单位是随县教育局组成单位,为财政补助事业单位,目前单位编制12人,在职11人。
第二部分 2025年度部门决算表
一、收入支出决算总表
收入 | 支出 | |||||
项目 | 行次 | 金额 | 项目 | 行次 | 金额 | |
栏次 | 1 | 栏次 | 2 | |||
一、一般公共预算财政拨款收入 | 1 | 220.06 | 一、一般公共服务支出 | 32 | ||
二、政府性基金预算财政拨款收入 | 2 | 二、外交支出 | 33 | |||
三、国有资本经营预算财政拨款收入 | 3 | 三、国防支出 | 34 | |||
四、上级补助收入 | 4 | 四、公共安全支出 | 35 | |||
五、事业收入 | 5 | 38.83 | 五、教育支出 | 36 | 137.36 | |
六、经营收入 | 6 | 六、科学技术支出 | 37 | |||
七、附属单位上缴收入 | 7 | 七、文化旅游体育与传媒支出 | 38 | |||
八、其他收入 | 8 | 八、社会保障和就业支出 | 39 | 77.89 | ||
9 | 九、卫生健康支出 | 40 | 11.86 | |||
10 | 十、节能环保支出 | 41 | ||||
11 | 十一、城乡社区支出 | 42 | ||||
12 | 十二、农林水支出 | 43 | ||||
13 | 十三、交通运输支出 | 44 | ||||
14 | 十四、资源勘探工业信息等支出 | 45 | ||||
15 | 十五、商业服务业等支出 | 46 | ||||
16 | 十六、金融支出 | 47 | ||||
17 | 十七、援助其他地区支出 | 48 | ||||
18 | 十八、自然资源海洋气象等支出 | 49 | ||||
19 | 十九、住房保障支出 | 50 | 31.79 | |||
20 | 二十、粮油物资储备支出 | 51 | ||||
21 | 二十一、国有资本经营预算支出 | 52 | ||||
22 | 二十二、灾害防治及应急管理支出 | 53 | ||||
23 | 二十三、其他支出 | 54 | ||||
24 | 二十四、债务还本支出 | 55 | ||||
25 | 二十五、债务付息支出 | 56 | ||||
26 | 二十六、抗疫特别国债安排的支出 | 57 | ||||
本年收入合计 | 27 | 258.90 | 本年支出合计 | 58 | 258.90 | |
使用非财政拨款结余(含专用结余) | 28 | 结余分配 | 59 | |||
年初结转和结余 | 29 | 年末结转和结余 | 60 | |||
30 | 61 | |||||
总计 | 31 | 258.90 | 总计 | 62 | 258.90 | |
注:1.本表依据《收入支出决算总表》(财决01表)进行批复。 | ||||||
2.本表以“万元”为金额单位(保留两位小数)。 | ||||||
3.本套报表金额单位转换时可能存在尾数误差。 | ||||||
二、收入决算表
科目代码 | 科目名称 | 本年收入合计 | 财政拨款收入 | 上级补助收入 | 事业收入 | 经营收入 | 附属单位上缴收入 | 其他收入 | ||||||||
类 | 款 | 项 | 栏次 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | ||||||
合计 | 258.90 | 220.06 | 38.83 | |||||||||||||
2050199 | 其他教育管理事务支出 | 137.36 | 128.37 | 8.99 | ||||||||||||
2080502 | 事业单位离退休 | 28.41 | 28.41 | |||||||||||||
2080505 | 机关事业单位基本养老保险缴费支出 | 27.93 | 24.93 | 3.00 | ||||||||||||
2080506 | 机关事业单位职业年金缴费支出 | 21.55 | 20.56 | 1.00 | ||||||||||||
2101102 | 事业单位医疗 | 11.86 | 11.86 | |||||||||||||
2210201 | 住房公积金 | 31.79 | 5.93 | 25.86 | ||||||||||||
注:1.本表依据《收入决算表》(财决03表)进行批复。 | ||||||||||||||||
2.本表含一般公共预算财政拨款、政府性基金预算财政拨款和国有资本经营预算财政拨款。 | ||||||||||||||||
3.本表批复到项级科目。 | ||||||||||||||||
4.本表以“万元”为金额单位(保留两位小数)。 | ||||||||||||||||
三、支出决算表
科目代码 | 科目名称 | 本年支出合计 | 基本支出 | 项目支出 | 上缴上级支出 | 经营支出 | 对附属单位补助支出 | ||||||||
类 | 款 | 项 | 栏次 | 1 | 2 | 3 | 4 | 5 | 6 | ||||||
合计 | 258.90 | 258.90 | |||||||||||||
2050199 | 其他教育管理事务支出 | 137.36 | 137.36 | ||||||||||||
2080502 | 事业单位离退休 | 28.41 | 28.41 | ||||||||||||
2080505 | 机关事业单位基本养老保险缴费支出 | 27.93 | 27.93 | ||||||||||||
2080506 | 机关事业单位职业年金缴费支出 | 21.55 | 21.55 | ||||||||||||
2101102 | 事业单位医疗 | 11.86 | 11.86 | ||||||||||||
2210201 | 住房公积金 | 31.79 | 31.79 | ||||||||||||
注:1.本表依据《支出决算表》(财决04表)进行批复。 | |||||||||||||||
2.本表含一般公共预算财政拨款、政府性基金预算财政拨款和国有资本经营预算财政拨款。 | |||||||||||||||
3.本表批复到项级科目。 | |||||||||||||||
4.本表以“万元”为金额单位(保留两位小数)。 | |||||||||||||||
财政拨款收入支出决算总表
收 ﻩﻩﻩﻩ 入 | 支 ﻩﻩﻩﻩ 出 | |||||||||
项目 | 行次 | 金额 | 项目 | 行次 | 合计 | 一般公共预算财政拨款 | 政府性基金预算财政拨款 | 国有资本经营预算财政拨款 | ||
栏次 | 1 | 栏次 | 2 | 3 | 4 | 5 | ||||
一、一般公共预算财政拨款 | 1 | 220.06 | 一、一般公共服务支出 | 33 | ||||||
二、政府性基金预算财政拨款 | 2 | 二、外交支出 | 34 | |||||||
三、国有资本经营预算财政拨款 | 3 | 三、国防支出 | 35 | |||||||
4 | 四、公共安全支出 | 36 | ||||||||
5 | 五、教育支出 | 37 | 128.37 | 128.37 | ||||||
6 | 六、科学技术支出 | 38 | ||||||||
7 | 七、文化旅游体育与传媒支出 | 39 | ||||||||
8 | 八、社会保障和就业支出 | 40 | 73.90 | 73.90 | ||||||
9 | 九、卫生健康支出 | 41 | 11.86 | 11.86 | ||||||
10 | 十、节能环保支出 | 42 | ||||||||
11 | 十一、城乡社区支出 | 43 | ||||||||
12 | 十二、农林水支出 | 44 | ||||||||
13 | 十三、交通运输支出 | 45 | ||||||||
14 | 十四、资源勘探工业信息等支出 | 46 | ||||||||
15 | 十五、商业服务业等支出 | 47 | ||||||||
16 | 十六、金融支出 | 48 | ||||||||
17 | 十七、援助其他地区支出 | 49 | ||||||||
18 | 十八、自然资源海洋气象等支出 | 50 | ||||||||
19 | 十九、住房保障支出 | 51 | 5.93 | 5.93 | ||||||
20 | 二十、粮油物资储备支出 | 52 | ||||||||
21 | 二十一、国有资本经营预算支出 | 53 | ||||||||
22 | 二十二、灾害防治及应急管理支出 | 54 | ||||||||
23 | 二十三、其他支出 | 55 | ||||||||
24 | 二十四、债务还本支出 | 56 | ||||||||
25 | 二十五、债务付息支出 | 57 | ||||||||
26 | 二十六、抗疫特别国债安排的支出 | 58 | ||||||||
本年收入合计 | 27 | 220.06 | 本年支出合计 | 59 | 220.06 | 220.06 | ||||
年初结转和结余 | 28 | 年末结转和结余 | 60 | |||||||
一般公共预算财政拨款 | 29 | 61 | ||||||||
政府性基金预算财政拨款 | 30 | 62 | ||||||||
国有资本经营预算财政拨款 | 31 | 63 | ||||||||
总计 | 32 | 220.06 | 总计 | 64 | 220.06 | 220.06 | ||||
注:1.本表依据《财政拨款收入支出决算总表》(财决01-1表)进行批复。 | ||||||||||
2.本表以“万元”为金额单位(保留两位小数)。 | ||||||||||
五、一般公共预算财政拨款支出决算表
科目代码 | 科目名称 | 年初结转和结余 | 本年收入 | 本年支出 | 年末结转和结余 | |||||||||||||
合计 | 基本支出结转 | 项目支出结转和结余 | 合计 | 基本支出 | 项目支出 | 合计 | 基本支出 | 项目支出 | 合计 | 基本支出结转 | 项目支出结转和结余 | |||||||
项目支出结转 | 项目支出结余 | |||||||||||||||||
类 | 款 | 项 | 栏次 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | ||
合计 | 220.06 | 220.06 | 220.06 | 220.06 | ||||||||||||||
2050199 | 其他教育管理事务支出 | 128.37 | 128.37 | 128.37 | 128.37 | |||||||||||||
2080502 | 事业单位离退休 | 28.41 | 28.41 | 28.41 | 28.41 | |||||||||||||
2080505 | 机关事业单位基本养老保险缴费支出 | 24.93 | 24.93 | 24.93 | 24.93 | |||||||||||||
2080506 | 机关事业单位职业年金缴费支出 | 20.56 | 20.56 | 20.56 | 20.56 | |||||||||||||
2101102 | 事业单位医疗 | 11.86 | 11.86 | 11.86 | 11.86 | |||||||||||||
2210201 | 住房公积金 | 5.93 | 5.93 | 5.93 | 5.93 | |||||||||||||
注:1.本表依据《一般公共预算财政拨款收入支出决算表》(财决07表)进行批复。 | ||||||||||||||||||
2.本表批复到项级科目。 | ||||||||||||||||||
3.本表以“万元”为金额单位(保留两位小数)。 | ||||||||||||||||||
六、一般公共预算财政拨款基本支出决算明细表
人员经费 | 公用经费 | ||||||||
科目编码 | 科目名称 | 决算数 | 科目编码 | 科目名称 | 决算数 | 科目编码 | 科目名称 | 决算数 | |
301 | 工资福利支出 | 185.13 | 302 | 商品和服务支出 | 6.52 | 307 | 债务利息及费用支出 | ||
30101 | 基本工资 | 35.62 | 30201 | 办公费 | 2.71 | 30701 | 国内债务付息 | ||
30102 | 津贴补贴 | 6.40 | 30202 | 印刷费 | 0.47 | 30702 | 国外债务付息 | ||
30103 | 奖金 | 30204 | 手续费 | 310 | 资本性支出 | ||||
30106 | 伙食补助费 | 30205 | 水费 | 31001 | 房屋建筑物购建 | ||||
30107 | 绩效工资 | 79.57 | 30206 | 电费 | 31002 | 办公设备购置 | |||
30108 | 机关事业单位基本养老保险缴费 | 24.93 | 30207 | 邮电费 | 0.10 | 31003 | 专用设备购置 | ||
30109 | 职业年金缴费 | 20.56 | 30208 | 取暖费 | 31005 | 基础设施建设 | |||
30110 | 职工基本医疗保险缴费 | 11.86 | 30209 | 物业管理费 | 31006 | 大型修缮 | |||
30111 | 公务员医疗补助缴费 | 30211 | 差旅费 | 0.21 | 31007 | 信息网络及软件购置更新 | |||
30112 | 其他社会保障缴费 | 0.26 | 30212 | 因公出国(境)费用 | 31008 | 物资储备 | |||
30113 | 住房公积金 | 5.93 | 30213 | 维修(护)费 | 0.11 | 31009 | 土地补偿 | ||
30114 | 医疗费 | 30214 | 租赁费 | 31010 | 安置补助 | ||||
30199 | 其他工资福利支出 | 30215 | 会议费 | 31011 | 地上附着物和青苗补偿 | ||||
303 | 对个人和家庭的补助 | 28.41 | 30216 | 培训费 | 31012 | 拆迁补偿 | |||
30301 | 离休费 | 30217 | 公务接待费 | 31013 | 公务用车购置 | ||||
30302 | 退休费 | 28.41 | 30218 | 专用材料费 | 31019 | 其他交通工具购置 | |||
30303 | 退职(役)费 | 30224 | 被装购置费 | 31021 | 文物和陈列品购置 | ||||
30304 | 抚恤金 | 30225 | 专用燃料费 | 31022 | 无形资产购置 | ||||
30305 | 生活补助 | 30226 | 劳务费 | 31099 | 其他资本性支出 | ||||
30306 | 救济费 | 30227 | 委托业务费 | 399 | 其他支出 | ||||
30307 | 医疗费补助 | 30228 | 工会经费 | 0.61 | 39907 | 国家赔偿费用支出 | |||
30308 | 助学金 | 30229 | 福利费 | 39908 | 对民间非营利组织和群众性自治组织补贴 | ||||
30309 | 奖励金 | 30231 | 公务用车运行维护费 | 0.41 | 39909 | 经常性赠与 | |||
30310 | 个人农业生产补贴 | 30239 | 其他交通费用 | 39910 | 资本性赠与 | ||||
30311 | 代缴社会保险费 | 30240 | 税金及附加费用 | 39999 | 其他支出 | ||||
30399 | 其他对个人和家庭的补助 | 30299 | 其他商品和服务支出 | 1.89 | |||||
人员经费合计 | 213.54 | 公用经费合计 | 6.52 | ||||||
注:1.本表依据《一般公共预算财政拨款基本支出决算明细表》(财决08-1表)进行批复。 | |||||||||
2.本表以“万元”为金额单位(保留两位小数)。 | |||||||||
七、政府性基金预算财政拨款收入支出决算表
科目代码 | 科目名称 | 年初结转和结余 | 本年收入 | 本年支出 | 年末结转和结余 | ||||||||||||||
合计 | 基本支出结转 | 项目支出结转和结余 | 合计 | 基本支出 | 项目支出 | 合计 | 基本支出 | 项目支出 | 合计 | 基本支出结转 | 项目支出结转和结余 | ||||||||
项目支出结转 | 项目支出结余 | ||||||||||||||||||
类 | 款 | 项 | 栏次 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | |||
合计 | |||||||||||||||||||
注:1.本表依据《政府性基金预算财政拨款收入支出决算表》(财决09表)进行批复。 | |||||||||||||||||||
2.本表批复到项级科目。 | |||||||||||||||||||
3.本表以“万元”为金额单位(保留两位小数)。 | |||||||||||||||||||
本单位当年无政府性基金预算财政拨款收入支出。
八、国有资本经营预算财政拨款支出决算表
科目代码 | 科目名称 | 年初结转和结余 | 本年收入 | 本年支出 | 年末结转和结余 | |||||||||||||||
合计 | 结转 | 结余 | 合计 | 结转 | 结余 | |||||||||||||||
类 | 款 | 项 | 栏次 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | |||||||||
合计 | ||||||||||||||||||||
本单位当年无国有资本经营预算财政拨款支出
九、财政拨款“三公”经费支出决算表
第三部分 2025年度部门决算情况说明
一、收入支出决算总体情况说明
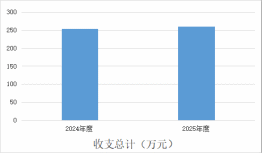
2025年度收、支总计均为258.9万元。与2024年度相比,收、支总计增加5.08万元,增加幅度2%,主要原因是预算人员数增加。
图1:收、支决算总计变动情况
二、收入决算情况说明
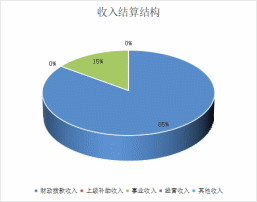
2025年度收入合计258.9万元,与2024年度相比,收入合计增加5.08万元,增加幅度2%。其中:财政拨款收入220.06万元,占本年收入85%;上级补助收入0.00万元,占本年收入0.0%;事业收入38.83万元,占本年收入15%;经营收入0.00万元,占本年收入0.0%;附属单位上缴收入0.00万元,占本年收入0.0%;其他收入0万元,占本年收入0%。
图2:收入决算结构
三、支出决算情况说明
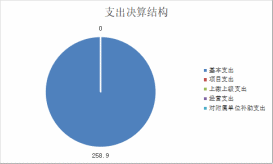
2025年度支出合计258.9万元,与2024年度相比,支出合计增加5.08万元,增加幅度2%。其中:基本支出258.9万元,占本年支出100.0%;项目支出0.00万元,占本年支出0.0%;上缴上级支出0.00万元,占本年支出0.0%;经营支出0.00万元,占本年支出0.0%;对附属单位补助支出0.00万元,占本年支出0.0%。
图3:支出决算结构
四、财政拨款收入支出决算总体情况说明
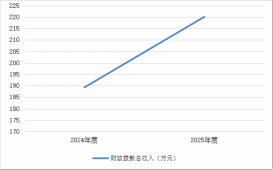
2025年度财政拨款收、支总计均为220.06万元。与2024年度相比,财政拨款收、支总计各增加30.81万元,增长16.28%。主要原因是本年度预算人员增多。
政府性基金预算财政拨款收入0.00万元,比2024年度决算数持平,持平主要原因是。国有资本经营预算财政拨款收入0.00万元,比2024年度决算数持平.
图4:财政拨款收、支决算总计变动情况
五、一般公共预算财政拨款支出决算情况说明
(一)一般公共预算财政拨款支出决算总体情况。
2025年度一般公共预算财政拨款支出220.06万元,占本年支出合计的85%。与2024年度相比,一般公共预算财政拨款支出增加30.81万元,增长16.28%,主要原因是本年度预算人数较上年增加。
(二)一般公共预算财政拨款支出决算结构情况。
2025年度一般公共预算财政拨款支出220.06万元,主要用于以下方面:
1.教育支出类支出134.3万元,占61.03%。主要是用于用于人员工资和公用经费。
2.社会保障和就业支出类支出73.9万元,占33.58%。主要是用于机关事业单位基本养老保险、职业年金支出,事业单位离退休支出。
3.卫生健康支出类支出11.86万元,占5.39%。主要是用于事业单位医疗支出。
(三)一般公共预算财政拨款支出决算具体情况。
2025年度一般公共预算财政拨款支出年初预算为169.45万元,支出决算为220.06万元,完成年初预算的129.87%。
六、一般公共预算财政拨款基本支出决算情况说明
2025年度一般公共预算财政拨款基本支出220.06万元,其中:
人员经费185.13万元,主要包括:基本工资、津贴补贴、奖金、伙食补助费、绩效工资、机关事业单位基本养老保险缴费、职业年金缴费、职工基本医疗保险缴费、其他社会保障缴费、住房公积金、医疗费、其他工资福利支出等。
退休费28.41万元。
公用经费6.52万元,主要包括:办公费、印刷费、咨询费、手续费、水费、电费、邮电费、取暖费、物业管理费、差旅费、因公出国(境)费用、维修(护)费、租赁费、会议费、培训费、公务接待费、专用材料费、被装购置费、专用燃料费、劳务费、委托业务费、工会经费、福利费、公务用车运行维护费、其他交通费用、税金及附加费用、其他商品和服务支出、办公设备购置、专用设备购置、信息网络及软件购置更新、公务用车购置、其他资本性支出。
七、政府性基金预算财政拨款收入支出决算情况说明
本单位当年无政府性基金预算财政拨款收入支出
八、国有资本经营预算财政拨款支出决算情况说明
本单位2025年度无国有资本经营预算财政拨款支出。九、财政拨款“三公”经费支出决算情况说明
(一)“三公”经费财政拨款支出决算总体情况说明。
2025年度“三公”经费财政拨款支出全年预算为0.50万元,支出决算为0.41万元,完成全年预算的82%。
(二)“三公”经费财政拨款支出决算具体情况说明。
1.因公出国(境)费全年预算为0.00万元,支出决算为0.00万元,完成全年预算的0.00%。较上年持平。决算数持平全年预算数的主要原因:。决算数较上年持平的主要原因。
全年支出涉及出国(境)团组0个,累计0人次,主要用于开展以下工作:。
2.公务用车购置及运行费全年预算为0.50万元,支出决算为0.41万元,完成全年预算的82%。主要用于公务外出派车费用。截至2025年12月31日,开支财政拨款的公务用车保有量为1辆。
3.公务接待费全年预算为0.0万元,支出决算为0万元。
十、机关运行经费支出说明
我单位为非参公管理的事业单位,没有机关运行经费支出。
十一、政府采购支出说明
本部门2025年度政府采购支出总额4.8万元,其中:政府采购货物支出1.20万元、政府采购工程支出0.00万元、政府采购服务支出3.6万元。授予中小企业合同金额3.6万元,占政府采购支出总额的100.00%。
十二、国有资产占用情况说明
截至2025年12月31日,随县教研室共有车辆1辆,其中,副省级及以上领导干部用车0辆、主要负责人用车0辆、机要通信用车0辆、应急保障用车0辆、执法执勤用车0辆、特种专业技术用车0辆、离退休干部服务用车0辆、其他用车1辆,,他用车主要是;单位价值100万元以上设备0台(套)。
十三、预算绩效情况说明
(一)预算绩效管理工作开展情况。
根据预算绩效管理要求,我单位组织对2025年度一般公共预算项目支出全面开展绩效自评。从评价情况来看,我单位科学、合理的设立了整体绩效目标,项目预算有保障,管理制度健全有效,综合整体支出绩效评价优。
(二)部门决算中项目绩效自评结果。
本部门今年在部门决算中反映所有项目绩效自评结果(涉密项目除外)。
(三)绩效评价结果应用情况。
加强项目规划,精准预决算;加强绩效目标管理,完善项目分配办法和管理办法。
第四部分 其他需要说明的情况
本单位当年无政府性基金预算财政拨款收入支出,无国有资本经营预算财政拨款支出。
第五部分 名词解释
(一)一般公共预算财政拨款收入:指省级财政一般公共预算当年拨付的资金。
(二)政府性基金预算财政拨款收入:指省级财政政府性基金预算当年拨付的资金。
(三)国有资本经营预算财政拨款收入:指省级财政国有资本经营预算当年拨付的资金。
(四)上级补助收入:指从事业单位主管部门和上级单位取得的非财政补助收入。
(五)事业收入:指事业单位开展专业业务活动及其辅助活动取得的收入。
(六)经营收入:指事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动取得的收入。
(七)其他收入:指单位取得的除上述“一般公共预算财政拨款收入”、“政府性基金预算财政拨款收入”、“国有资本经营预算财政拨款收入”、“上级补助收入”、“事业收入”、“经营收入”等收入以外的各项收入。(该项名词解释中“上述等收入”请依据部门收入的实际情况进行解释)
(八)使用非财政拨款结余和专用结余:指事业单位按照预算管理要求使用非财政拨款结余弥补收支差额的金额,以及使用专用结余安排支出的金额。
(九)年初结转和结余:指单位以前年度尚未完成、结转到本年仍按原规定用途继续使用的资金,或项目已完成等产生的结余资金。
(十)本部门使用的支出功能分类科目(到项级)
1.一般公共服务(类)财政事务(款)行政运行(项)
(十一)结余分配:指事业单位按照会计制度规定缴纳的企业所得税、提取的专用结余以及转入非财政拨款结余的金额等。
(十二)年末结转和结余:指单位按有关规定结转到下年或以后年度继续使用的资金,或项目已完成等产生的结余资金。
(十三)基本支出:指为保障机构正常运转、完成日常工作任务而发生的人员支出和公用支出。
(十四)项目支出:指在基本支出之外为完成特定行政任务或事业发展目标所发生的支出。
(十五)经营支出:指事业单位在专业活动及辅助活动之外开展非独立核算经营活动发生的支出。
(十六)“三公”经费:纳入省级财政预决算管理的“三公”经费,是指省直部门用财政拨款安排的因公出国(境)费、公务用车购置及运行费和公务接待费。其中,因公出国(境)费反映单位公务出国(境)的国际旅费、国外城市间交通费、住宿费、伙食费、培训费、公杂费等支出;公务用车购置及运行费反映单位公务用车购置支出(含车辆购置税、牌照费)及燃料费、维修费、过桥过路费、保险费、安全奖励费用等支出;公务接待费反映单位按规定开支的各类公务接待(含外宾接待)费用。
(十七)机关运行经费:指为保障行政单位(包括参照公务员法管理的事业单位)运行用于购买货物和服务的各项资金,包括办公费、印刷费、邮电费、差旅费、会议费、福利费、日常维修费、专用材料及一般设备购置费、办公用房水电费、办公用房取暖费、办公用房物业管理费、公务用车运行维护费以及其他费用。
第六部分 附件
一级指标 | 二级指标 | 三级 ﻩﻩﻩﻩﻩ 指标 | 分值 | 指标内容 | 指标评价标准及 对应分值 | 分析说明(包括得分理由、失分说明及原因分析) | 自评 得分 | |||
投 ﻩﻩﻩﻩﻩ 入 | 预算编制 | 整体绩效目标 ﻩﻩﻩﻩﻩ设定 | 5 | 部门(含所属二级预算单位,下同)是否制定了年度预算整体绩效目标;整体绩效目标制定依据是否充分,是否与部门履职、年度工作任务相符;整体绩效目标是否清晰、细化、可衡量。 | 设有整体绩效目标2分;目标设定依据充分符合客观实际1分;目标清晰、细化1分;目标可衡量1分。 | 5 | ||||
项目绩效目标 ﻩﻩﻩﻩﻩ设定 | 3 | 是否科学、合理设立了项目绩效目标;目标明确;目标细化;目标量化。 | 项目均设有绩效目标1分;目标科学合理0.5分;目标明确0.5分;目标细化0.5分;目标量化0.5分。 | 3 | ||||||
预算配置 | 在职人员控制率 | 3 | 在职人员控制率=[在职人员数/编制数]×100% 在职人员数:部门实际在职人数,以财政确定的部门决算编制口径为准,结合工资发放表上的年平均人数。编制数:机构编制部门核定批复的部门的人员编制数(含临时人员)。 | 结果≤100%,得3分;结果>100%,得0分。 | 3 | |||||
重点项目预算保障率 | 4 | 重点项目预算保障率=(重点项目预算/项目总预算)×100%。 重点项目预算:部门年度预算安排的,与本部门履职和发展密切相关、具有明显社会和经济影响的改革发展项目的预算总额。 | 结果≥80%,得4分;80%>结果≥60%,得2分;结果<60%,得0分。 | 4 | ||||||
过程 | 管理制度 健全有效 | 3 | 预算资金管理办法、内部控制管理制度、会计核算制度等管理制度健全,且得到有效执行。 | 每发现一项问题,扣1分,扣完为止。 | 3 | |||||
绩效主体责任落实 | 3 | 全面实施预算绩效管理相关要求落实情况。 | 每发现一项问题,扣1分,扣完为止。 | 3 | ||||||
合规性 | 收 ﻩﻩﻩﻩﻩ入 合 规 | 2 | 收入依据是否充分、来源是否合规,是否符合“放管服”改革要求和减税降费要求。 | 合规率100%得2分;合规率每下降0.5%,扣0.5分,扣完为止。 | 2 | |||||
支 出 合 规 | 3 | 部门预算资金使用是否符合国家财经法规和财务管理制度规定以及有关预算管理制度办法的规定;资金的拨付是否有完整的审批程序和手续;是否存在截留、挤占、挪用、虚列支出等情况。 | 合规率100%得3分;每下降0.5%,扣0.5分,扣完为止。 | 3 | ||||||
管理效率 | 预 算 执 行 率 | 4 | 预算执行率=[预算执行数/预算数]×100%。 预算执行数:部门本年度实际执行的预算数。 预算数:财政部门批复的本年度部门预算数。 | 95%≤结果≤100%,得4分;每下降0.5%,扣0.5分,扣完为止。 | 4 | |||||
预 算 调 整 率 | 3 | 预算调整率=[预算调整数/预算数]×100% 预算调整数:部门在本年度内涉及预算的追加、追减或结构调整的资金总和(因落实国家政策、发生不可抗力、上级部门或党委政府临时交办而产生的调整除外)。 | 结果≤5%,得3分;每提高1%,扣0.5分,扣完为止。 | 3 | ||||||
公 ﻩﻩﻩﻩﻩ用 经 费 控 制 率 | 2 | 公用经费控制率=[公用经费实际支出总额/公用经费预算安排总额]×100% | 结果≤100%,得2分;结果>100%,得0分。 | 2 | ||||||
预 ﻩﻩﻩﻩﻩ算 相 符 | 4 | 部门预算资金使用是否与批准的预算及其预算内容相符合。 | 相符率100%得4分;每下降1%,扣0.5分,扣完为止。 | 4 | ||||||
资 产 管 理 | 2 | 部门的资产是否配置合理合规、保存完整、使用有效、处置规范、收入及时足额上缴。 | 每发现一项问题,扣0.5分,扣完为止。 | 2 | ||||||
整 改 落 实 | 2 | 是否对近三年内审计、财政等部门各项检查、绩效评价等发现的问题进行有效整改。 | 没发现问题或发现问题已积极制定措施全部整改的,得2分;部分整改的,视整改情况得分;未整改的,得0分。 | 2 | ||||||
预 ﻩﻩﻩﻩﻩ决 算 公 开 | 2 | 按规定内容和时限公开预决算信息。 | 每发现一项问题,扣0.5分,扣完为止。 | 2 | ||||||
产出与效益 | 核心绩效1 | 关键指标1 | 50 | 反映部门履职核心绩效指标1下设关键指标1完成情况。 | 未设置整体绩效目标,或整体绩效目标设置不完善的,根据部门年度履行职责主要工作和重点工作评价产出和效益。 | 整体绩效目标设置不够完善 | 47 | |||
关键指标2 | 反映部门履职核心绩效指标1下设关键指标2完成情况。 | |||||||||
核心绩效2 | 关键指标1 | 反映部门履职核心绩效指标2下设关键指标1完成情况。 | ||||||||
关键指标2 | 反映部门履职核心绩效指标2下设关键指标2完成情况。 | |||||||||
社会评价 | 满意度 | 3 | 政府、其他部门和社会公众对部门履职的满意度。 | 按收集到的满意度情况得分。 | 3 | |||||
廉政建设 | 2 | 反映部门廉政建设情况,违纪违法行为发生情况,对违纪违法行为的处理等情况。 | 发生廉政问题的,此项不得分 | 2 | ||||||
总分合计 | 100 | 97 | ||||||||
评价等级 | 优 | 90分(含)以上为优、80分(含)-90分为良、60分(含)-80分为中、60分以下为差。 | 优 | |||||||
政府网站标识码:4213210015备案编号:鄂ICP备12008781号 鄂公网安备 42132102000101号
随县人民政府办公室主办随县融媒体中心承办
随县人民政府办公室电话:0722-3562366、0722-3339001编辑部联系电话:0722-3338133
您访问的链接即将离开“随县人民政府”门户网站,是否继续?