目 录
第一部分 随县林业局概况
一、部门主要职责
二、机构设置情况
第二部分 随县林业局2025年度部门决算表
一、收入支出决算总表
二、收入决算表
三、支出决算表
四、财政拨款收入支出决算总表
五、一般公共预算财政拨款支出决算表
六、一般公共预算财政拨款基本支出决算明细表
七、政府性基金预算财政拨款收入支出决算表
八、国有资本经营预算财政拨款支出决算表
九、财政拨款“三公”经费支出决算表
第三部分 随县林业局2025年度部门决算情况说明
一、收入支出决算总体情况说明
二、收入决算情况说明
三、支出决算情况说明
四、财政拨款收入支出决算总体情况说明
五、一般公共预算财政拨款支出决算情况说明
六、一般公共预算财政拨款基本支出决算情况说明
七、政府性基金预算财政拨款收入支出决算情况说明
八、国有资本经营预算财政拨款支出决算情况说明
九、财政拨款“三公”经费支出决算情况说明
十、机关运行经费支出说明
十一、政府采购支出说明
十二、国有资产占用情况说明
十三、预算绩效情况说明
十四、专项支出、转移支付支出情况说明
第四部分 其他需要说明的情况
第五部分 名词解释
第六部分 附件
第一部分 随县林业局概况
一、部门主要职责:
(一)负责林业和草场及其生态保护修复的监督管理。拟订全县林业和草场及其生态保护修复的相关措施、专项规划、行业标准并组织实施,适时开展专项规划监督和评估;组织开展森林、湿地、草场、沙化土地、石漠化和陆生野生动植物资源动态监测与评价。
(二)组织林业和草场生态保护修复和造林绿化工作。组织实施林业重点生态保护修复工程,指导公益林和商品林的培育,指导、监督全民义务植树、城乡绿化工作;指导并组织实施林业有害生物防治、检疫和飞防飞播工作;承担林业应对气候变化的相关工作;组织开展公益林天然林保护、退耕还林还草工作。
(三)负责森林、湿地、草场资源的监督管理。监督并执行全县森林采伐限额;负责林地管理,拟订林地保护利用规划并组织实施,指导各类公益林、国有森林经营单位的森林资源管理工作。负责湿地草场生态保护修复工作,拟订湿地保护规划和相关县级标准,监督管理湿地、草场的开发利用。
(四)负责陆生野生动植物资源的监督管理。组织开展陆生野生动植物资源调查,指导陆生野生动植物的救护繁育、栖息地恢复发展、疫源疫病监测,监督管理陆生野生动植物猎捕或采集、驯养繁殖或培植、经营利用,按分工监督管理陆生野生动植物进出口。负责生物多样性保护相关工作。
(五)负责各类自然保护地的监督管理。拟订国家公园、自然保护区、风景名胜区、自然遗产、地质公园、森林公园等各类自然保护地的规划和县级标准。负责国家公园等自然保护地的设立申报、规划、建设和特许经营等工作。提出新建、调整国家、省级及市级自然保护地的审核建议并按程序报批。
(六)负责推进林业改革相关工作。拟订集体林权制度、国有林场等重大改革意见并监督实施。拟订农村林业发展、维护林业经营者合法权益的政策措施,指导农村集体林地承包经营工作。
(七)拟订林业资源优化配置及木材利用政策。组织实施林业产业相关标准。指导林业产业扶贫等相关工作。
(八)贯彻实施国有林场相关法律、法规,指导国有林场基本建设和发展。组织林木种子、草种种质资源普查,组织建立种质资源库,组织实施良种选育推广,管理林木种苗、草种生产经营行为,监督管理林木种苗、草种质量;监督管理林业生物种质资源、植物新品种保护。
(九)负责落实综合防灾减灾规划相关要求。拟订森林火灾防治规划和防护标准并组织实施,指导、监督开展防火巡护、火源管理、防火设施建设等工作。组织指导国有林场开展森林防火宣传教育、监测预警、督促检查等防火工作。指导森林公安工作。
(十)监督管理县级林业(草场)项目资金和国有资产。负责推进全县林业(草场)领域重大项目、重大工程的实施和监督管理。组织实施林业和草场生态补偿工作。
(十一)负责林业科技、教育、对外合作等工作。组织开展林业科学研究和技术推广工作。开展林业技术监督、林产品质量监督有关工作。负责全县林业人才队伍建设,组织实施林业对外交流与合作事务
(十二)承担上级交办的其他任务。
(十三)职能转变。县林业局要切实加大生态系统保护力度,实施重要生态系统保护和修复工程,加强森林、湿地、草场监督管理的统筹协调,大力推进国土绿化,保障林业生态安全。加快建立以国家公园为主体的自然保护地体系,统一推进各类自然保护地的清理规范和归并整合。
二、机构设置情况
1.独立编制机构:2025年度独立编制机构为6个。与2024年度相比,无改变。
2.独立核算机构:2025年度独立核算机构为6个,无改变。
3.人员情况:2025年度年末实有人数为118人。与2024年度相比,减少70人。其中:2025年度在职人员为118人。与2024年度相比,减少70人。2025年度离休人员为人。与2024年度相比,增加(减少)人。2025年度退休人员为67人。与2024年度相比,增加(减少)10人。从人员性质看,年末在职人员中,2025年度行政人员为10人。与2024年度相比,增加(减少)0人;2025年度参照公务员法管理人员为1人,与2024年度相比,增加(减少)0人;2025年度非参公事业人员为107人。与2024年度相比,减少70人;2025年度经费自理单位为0.00人。与2024年度相比,增加(减少)0人。
从单位构成看,随县林业局决算由实行独立核算的随县林业局本级决算和5个下属单位决算组成。
纳入随县林业局2025年度部门决算编制范围的二级预算单位包括:
1.随县林业局(本级)
2.国有七尖峰林场
3.随州市国有大洪山林场
4.随县油茶产业服务中心
5.随县林业技术推广站
6.随县森林防火预警监测信息中心
第二部分 2025年度部门决算表
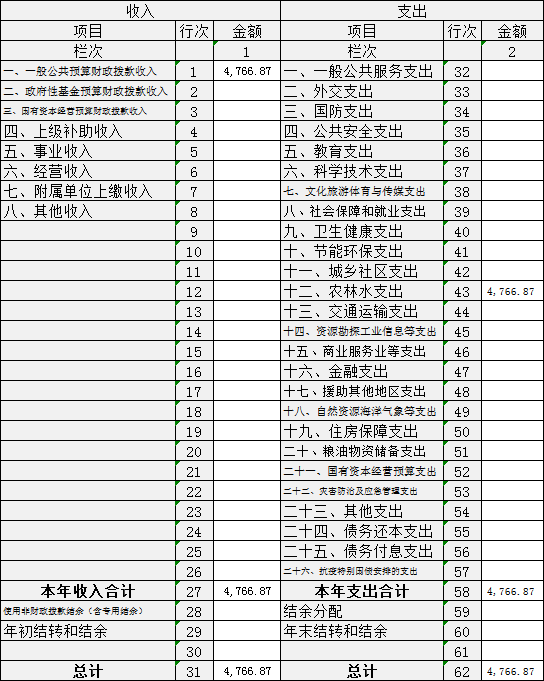
一、收入支出决算总表
二、收入决算表
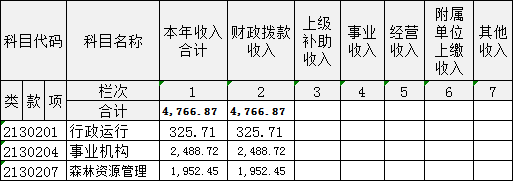
三、支出决算表
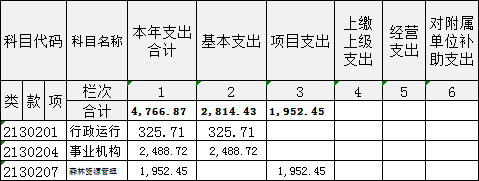
四、财政拨款收入支出决算总表
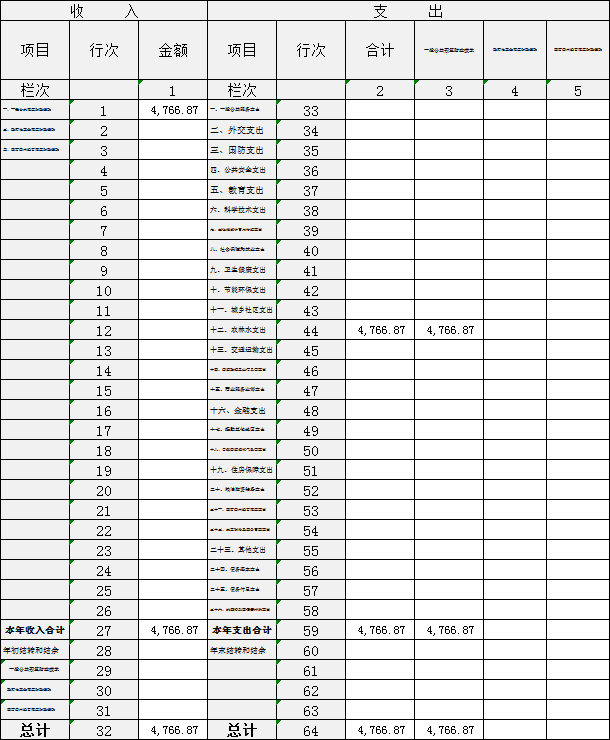
五、一般公共预算财政拨款支出决算表
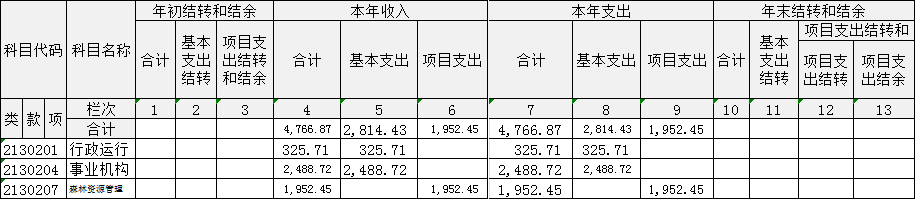
六、一般公共预算财政拨款基本支出决算明细表
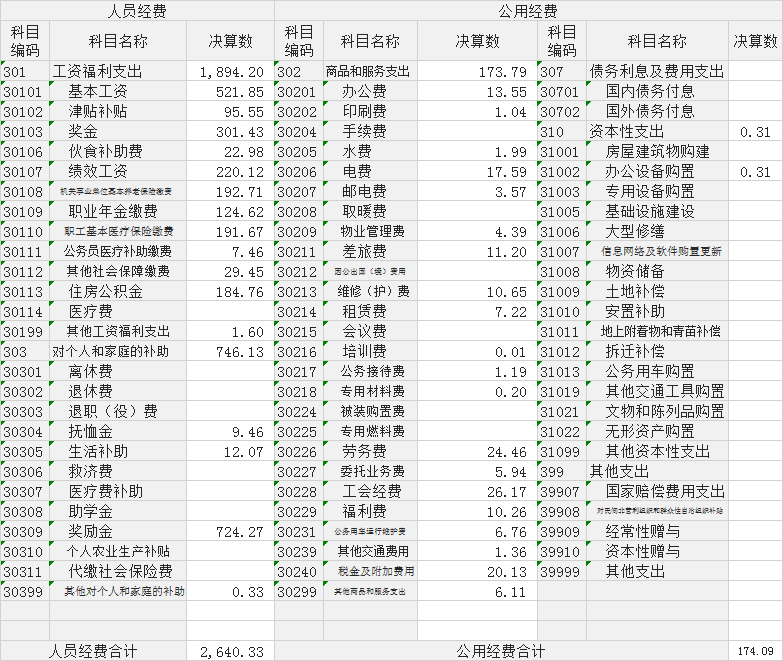
七、政府性基金预算财政拨款收入支出决算表
八、国有资本经营预算财政拨款支出决算表
九、财政拨款“三公”经费支出决算表
(说明:公开表格插入到相应标题下面,注意排版。空表要列出并附注说明。)
第三部分 2025年度部门决算情况说明
一、收入支出决算总体情况说明
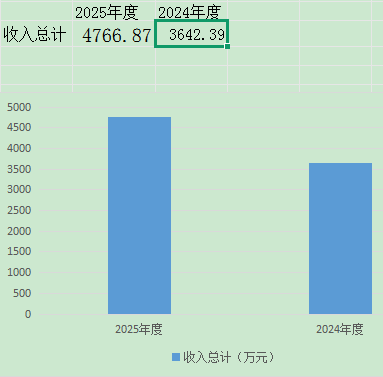
2025年度收、支总计均为4766.87万元。与2024年度相比,收、支总计增加1124.48万元,增长30.87%,主要原因是油茶项目资金。
图1:收、支决算总计变动情况
二、收入决算情况说明
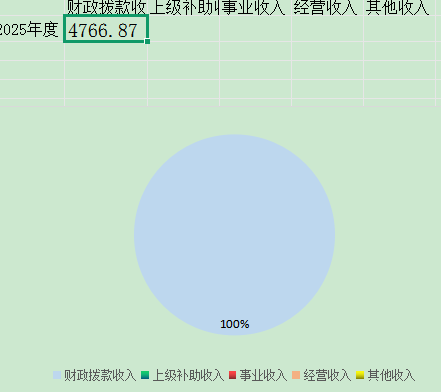
2025年度收入合计4766.87万元,与2024年度相比,收入合计增加1124.48万元,增长30.87%。其中:财政拨款收入4766.87万元,占本年收入100%;上级补助收入0万元,占本年收入0%;事业收入0万元,占本年收入0%;经营收入0万元,占本年收入0%;附属单位上缴收入0万元,占本年收入0%;其他收入0万元,占本年收入0%。
图2:收入决算结构
三、支出决算情况说明
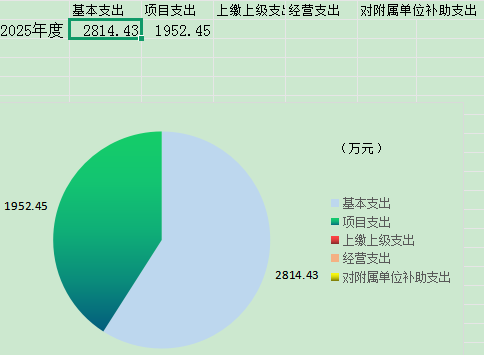
2025年度支出合计4766.87万元,与2024年度相比,支出合计增加1124.48万元,增长30.87%。其中:基本支出2814.43万元,占本年支出59.04%;项目支出1952.45万元,占本年支出40.96%;上缴上级支出0万元,占本年支出0%;经营支出0万元,占本年支出0%;对附属单位补助支出0万元,占本年支出0%。
图3:支出决算结构
四、财政拨款收入支出决算总体情况说明
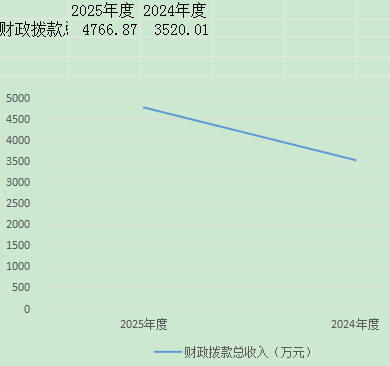
2025年度财政拨款收、支总计均为4766.87万元。与2024年度相比,财政拨款收、支总计增加1246.87万元,增长35.42%。主要原因是2025年增加了油茶项目资金。
2025年度财政拨款收入中,一般公共预算财政拨款收入4766.87万元,比2024年度决算数增加1246.87万元。增加的主要原因是本年度增加了油茶项目资金。政府性基金预算财政拨款收入0万元,与2024年度决算数持平,主要原因是本单位无政府性基金预算财政拨款收入。国有资本经营预算财政拨款收入0万元,与2024年持平,主要原因是本单位无国有资本经营预算财政拨款收入。
图4:财政拨款收、支决算总计变动情况
五、一般公共预算财政拨款支出决算情况说明
(一)一般公共预算财政拨款支出决算总体情况
2025年度一般公共预算财政拨款支出4766.87万元,占本年支出合计的100%。与2024年度相比,一般公共预算财政拨款支出增加1246.86万元,增长35.42%。主要原因是增加了油茶项目资金。
(二)一般公共预算财政拨款支出决算结构情况
2025年度一般公共预算财政拨款支出4766.67万元,主要用于以下方面:
一般公共服务(类)支出4766.87万元,占100%。主要是用于人员工资及日常公用。
(三)一般公共预算财政拨款支出决算具体情况
2025年度一般公共预算财政拨款支出年初预算为4766.87万元,支出决算为4766.87万元,完成年初预算的100%。
一般公共服务支出(类)财政事务(款)行政运行(项)。年初预算为4766.87万元,支出决算为4766.87万元,完成年初预算的100%,支出决算数与年初预算数持平。
六、一般公共预算财政拨款基本支出决算情况说明
2025年度一般公共预算财政拨款基本支出2814.42万元,其中:
人员经费2640.33万元,主要包括:基本工资、津贴补贴、奖金、伙食补助费、绩效工资、机关事业单位基本养老保险缴费、职业年金缴费、职工基本医疗保险缴费、公务员医疗补助缴费、其他社会保障缴费、住房公积金、医疗费、其他工资福利支出、离休费、退休费、退职(役)费、抚恤金、生活补助、救济费、医疗费补助、助学金、奖励金、个人农业生产补贴、代缴社会保险费、其他对个人和家庭的补助。
公用经费174.09万元,主要包括:办公费、印刷费、咨询费、手续费、水费、电费、邮电费、取暖费、物业管理费、差旅费、因公出国(境)费用、维修(护)费、租赁费、会议费、培训费、公务接待费、专用材料费、被装购置费、专用燃料费、劳务费、委托业务费、工会经费、福利费、公务用车运行维护费、其他交通费用、税金及附加费用、其他商品和服务支出、办公设备购置、专用设备购置、信息网络及软件购置更新、公务用车购置、其他资本性支出。
七、政府性基金预算财政拨款收入支出决算情况说明
本部门2025年度无政府性基金预算财政拨款支出。
八、国有资本经营预算财政拨款支出决算情况说明
本单位2025年度无国有资本经营预算财政拨款支出。
九、财政拨款“三公”经费支出决算情况说明
(一)“三公”经费财政拨款支出决算总体情况说明
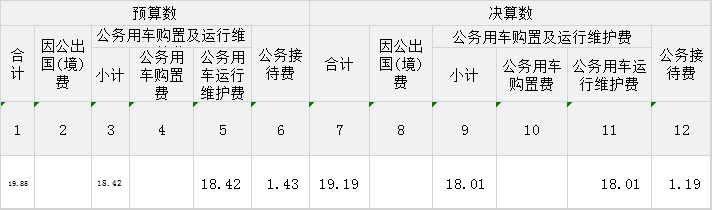
2025年度“三公”经费财政拨款支出全年预算为19.85万元,支出决算为19.85万元,完成全年预算的100%。较上年增加0.2万元,增长1%。决算数持平全年预算数的主要原因:严格管控资金,无预算不支出。决算数较上年增加的主要原因:本年度增加了油茶项目。
(二)“三公”经费财政拨款支出决算具体情况说明
1.因公出国(境)费用全年预算为0万元,支出决算为0万元,完成全年预算的0%,较上年持平。决算数较上年持平的主要原因:无因公出国(境)费。
全年支出涉及出国(境)团组0个,累计0人次。
2.公务用车购置及运行费全年预算为18.42万元,支出决算为18.42万元,完成全年预算的100%;较上年增加0.57万元,增长3%。决算数较上年增加的主要原因:油茶项目的实施。
(1)公务用车购置费支出0万元。本年度购置(更新)公务用车0辆。
(2)公务用车运行费支出18.42万元,主要用于车辆保险、维护保养,过路过桥等费用。截至2025年12月31日,财政拨款开支运行维护费的公务用车保有量为18辆。
3.公务接待费全年预算为1.43万元,支出决算为1.43万元,完成全年预算的100%,较上年减少0.38万元,下降20.9%。决算数持平全年预算数的主要原因:政府过紧日子。其中:
外宾接待支出0万元。2025年共接待来访团组0个,0人次(不包括陪同人员)。
国内公务接待支出1.43万元,接待对象主要是省级单位领导及相邻县市领导前来指导、学习、参观随县油茶发展。2025年共接待国内来访团组19个,158人次(不包括陪同人员)。
十、政府采购支出说明
本部门2025年度政府采购支出总额1988.0542万元,其中:政府采购货物支出11.1075万元、政府采购工程支出万元、政府采购服务支出1976.97467万元。授予中小企业合同金额0万元,占政府采购支出总额的0%,其中:授予小微企业合同金额0万元,占授予中小企业合同金额的0%;货物采购授予中小企业合同金额占货物支出金额的0%,工程采购授予中小企业合同金额占工程支出金额的0%,服务采购授予中小企业合同金额占服务支出金额的0%。
十二、国有资产占用情况说明
截至2025年12月31日,部门(单位)共有车辆18辆,其中,副省级及以上领导干部用车0辆、主要负责人用车0辆、机要通信用车0辆、应急保障用车15辆、执法执勤用车0辆、特种专业技术用车0辆、离退休干部服务用车0辆、其他用车3辆;单位价值100万元以上设备0台(套)。
十三、预算绩效情况说明
(一)预算绩效管理工作开展情况
根据预算绩效管理要求,本部门组织对2025年度一般公共预算项目支出全面开展绩效自评,共涉及项目23个,资金1952.45万元,占一般公共预算项目支出总额的100%。
组织开展部门整体支出绩效评价,评价情况来看,科学、合理设立了项目绩效目标;目标明确;目标细化;目标量化。
(二)部门决算中项目绩效自评结果
本部门今年在部门决算中反映所有项目绩效自评结果(涉密项目除外)。
项目绩效自评综述:项目全年预算数为1952.45万元,执行数为1952.45万元,完成预算100%。主要产出和效益:一是对本地区森林生态系统生态效益明显提升;二是民生状况明显提升。
(三)绩效评价结果应用情况
部门绩效评价结果应用情况。至部门决算公开时已经应用的情况。例如:加强项目规划、绩效目标管理、完善项目分配办法和管理办法、加强项目管理、结果与预算安排相结合等。
部门绩效评价结果拟应用情况。至部门决算公开时还未应用但拟应用的情况。例如:加强项目规划、绩效目标管理、完善项目分配办法和管理办法、加强项目管理、结果与预算安排相结合等。
十四、财政专项支出、专项转移支付支出的部门(单位)参照部门预算公开的范围、体例和内容进行公开。
第四部分 其他需要说明的情况
第五部分 名词解释
(一)一般公共预算财政拨款收入:指省级财政一般公共预算当年拨付的资金。
(二)政府性基金预算财政拨款收入:指省级财政政府性基金预算当年拨付的资金。
(三)国有资本经营预算财政拨款收入:指省级财政国有资本经营预算当年拨付的资金。
(四)上级补助收入:指从事业单位主管部门和上级单位取得的非财政补助收入。
(五)事业收入:指事业单位开展专业业务活动及其辅助活动取得的收入。
(六)经营收入:指事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动取得的收入。
(七)其他收入:指单位取得的除上述“一般公共预算财政拨款收入”、“政府性基金预算财政拨款收入”、“国有资本经营预算财政拨款收入”、“上级补助收入”、“事业收入”、“经营收入”等收入以外的各项收入。(该项名词解释中“上述……等收入”请依据部门收入的实际情况进行解释。)
(八)使用非财政拨款结余和专用结余:指事业单位按照预算管理要求使用非财政拨款结余弥补收支差额的金额,以及使用专用结余安排支出的金额。
(九)年初结转和结余:指单位以前年度尚未完成、结转到本年仍按原规定用途继续使用的资金,或项目已完成等产生的结余资金。
(十)本部门使用的支出功能分类科目(到项级)。
1.一般公共服务(类)财政事务(款)行政运行(项)。
2.…
(参考《2025年政府收支分类科目》说明逐项解释)
(十一)结余分配:指事业单位按照会计制度规定缴纳的企业所得税、提取的专用结余以及转入非财政拨款结余的金额等。
(十二)年末结转和结余:指单位按有关规定结转到下年或以后年度继续使用的资金,或项目已完成等产生的结余资金。
(十三)基本支出:指为保障机构正常运转、完成日常工作任务而发生的人员支出和公用支出。
(十四)项目支出:指在基本支出之外为完成特定行政任务或事业发展目标所发生的支出。
(十五)经营支出:指事业单位在专业活动及辅助活动之外开展非独立核算经营活动发生的支出。
(十六)“三公”经费:纳入省级财政预决算管理的“三公”经费,是指省直部门用财政拨款安排的因公出国(境)费、公务用车购置及运行费和公务接待费。其中,因公出国(境)费反映单位公务出国(境)的国际旅费、国外城市间交通费、住宿费、伙食费、培训费、公杂费等支出;公务用车购置及运行费反映单位公务用车购置支出(含车辆购置税、牌照费)及燃料费、维修费、过桥过路费、保险费、安全奖励费用等支出;公务接待费反映单位按规定开支的各类公务接待(含外宾接待)费用。
(十七)机关运行经费:指为保障行政单位(包括参照公务员法管理的事业单位)运行用于购买货物和服务的各项资金,包括办公费、印刷费、邮电费、差旅费、会议费、福利费、日常维修费、专用材料及一般设备购置费、办公用房水电费、办公用房取暖费、办公用房物业管理费、公务用车运行维护费以及其他费用。
(十八)其他专用名词。
(根据本部门使用的其他专用名词补充解释)
第六部分 附件
政府网站标识码:4213210015备案编号:鄂ICP备12008781号 鄂公网安备 42132102000101号
随县人民政府办公室主办随县融媒体中心承办
随县人民政府办公室电话:0722-3562366、0722-3339001编辑部联系电话:0722-3338133
您访问的链接即将离开“随县人民政府”门户网站,是否继续?