目 录
第一部分大洪山风景名胜区林业发展中心概况
一、部门主要职责
二、机构设置情况
第二部分 大洪山风景名胜区林业发展中心2025年度部门决算表
一、收入支出决算总表
二、收入决算表
三、支出决算表
四、财政拨款收入支出决算总表
五、一般公共预算财政拨款支出决算表
六、一般公共预算财政拨款基本支出决算明细表
七、政府性基金预算财政拨款收入支出决算表
八、国有资本经营预算财政拨款支出决算表
九、财政拨款“三公”经费支出决算表
第三部分大洪山风景名胜区林业发展中心2025年度部门决算情况说明
一、收入支出决算总体情况说明
二、收入决算情况说明
三、支出决算情况说明
四、财政拨款收入支出决算总体情况说明
五、一般公共预算财政拨款支出决算情况说明
六、一般公共预算财政拨款基本支出决算情况说明
七、政府性基金预算财政拨款收入支出决算情况说明
八、国有资本经营预算财政拨款支出决算情况说明
九、财政拨款“三公”经费支出决算情况说明
十、机关运行经费支出说明
十一、政府采购支出说明
十二、国有资产占用情况说明
十三、预算绩效情况说明
第四部分其他需要说明的情况
第五部分 名词解释
第一部分 大洪山风景名胜区林业发展中心概况
一、部门主要职责
开展大洪山风景名胜区、长岗镇造林绿化、森林病虫害防治、保护和管理野生动植物资源等工作,完成上级交办的其他任务。
二、机构设置情况
大洪山风景名胜区林业发展中心隶属于大洪山风景名胜区管理委员会的正科级参公事业单位,由长岗镇代管,县林业局负责业务指导,内设办公室、计资科、资源科、森林防火科等科室,核定事业编制5名,现有编制职工5人,聘用人员3名,退休人员3人。
第二部分 2025年度部门决算表
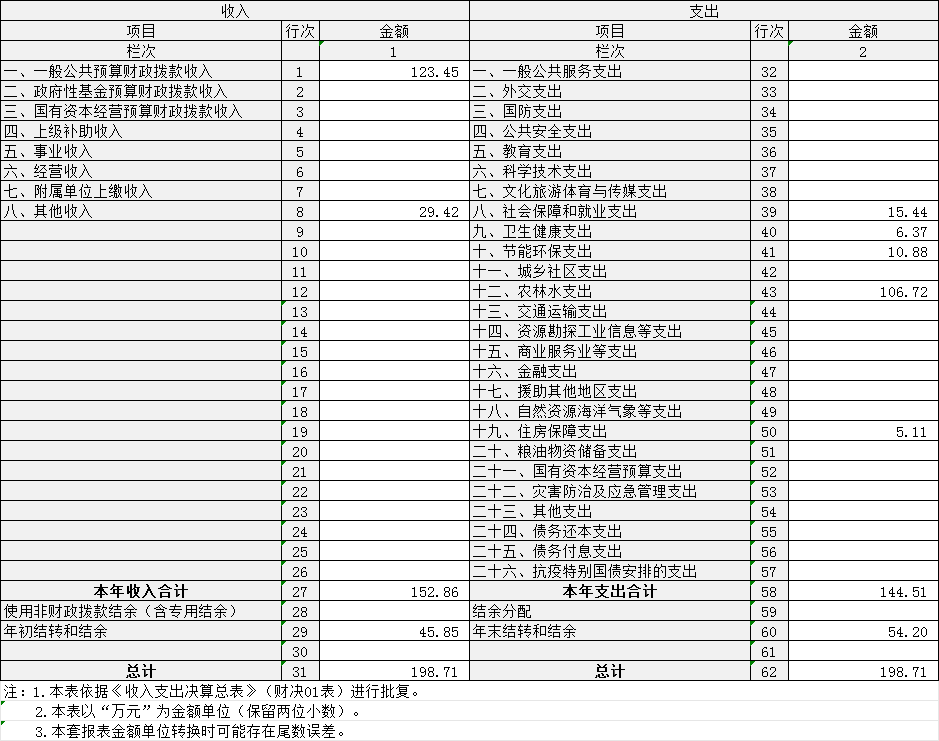
一、收入支出决算总表
二、收入决算表
三、支出决算表
四、财政拨款收入支出决算总表
五、一般公共预算财政拨款支出决算表
六、一般公共预算财政拨款基本支出决算明细表
七、政府性基金预算财政拨款收入支出决算表
说明:本单位无政府性基金预算财政拨款收支
八、国有资本经营预算财政拨款支出决算表
说明:本单位无国有资本经营预算财政拨款支出
九、财政拨款“三公”经费支出决算表
第三部分 2025年度部门决算情况说明
一、收入支出决算总体情况说明
2025年度收、支总计均为198.71万元,其中本年收入152.86万元,年初结转结余45.85万元,本年支出144.51万元,年末结转结余54.20万元。收、支总计与2024年度相比减少2.49万元,下降1.24%,与上年基本持平。
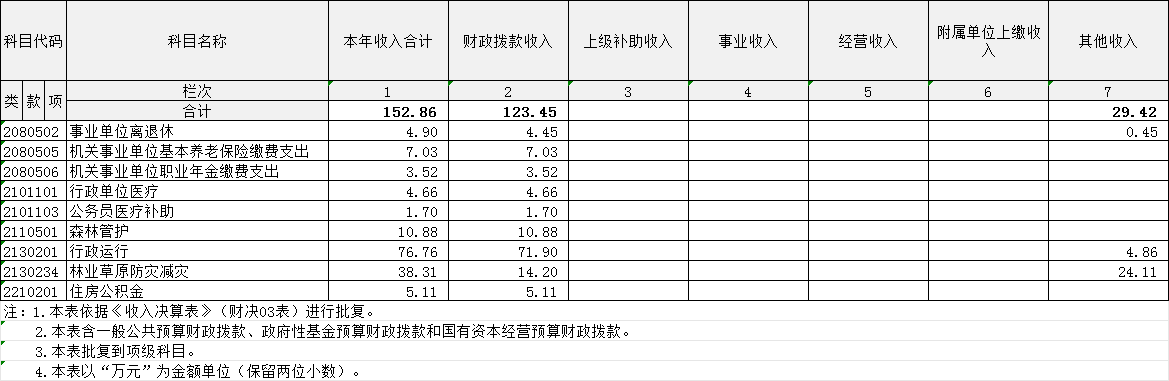
二、收入决算情况说明
2025年度收入152.86万元,其中财政拨款收入123.45万元,其他收入29.42万元,与2024年度相比,本年度收入增长44.59万元,增长41.18%,主要原因:一是人员工资正常调标、晋级晋档,社保缴费标准调整;二是森林防火、森林资源管护经费增加。
三、支出决算情况说明
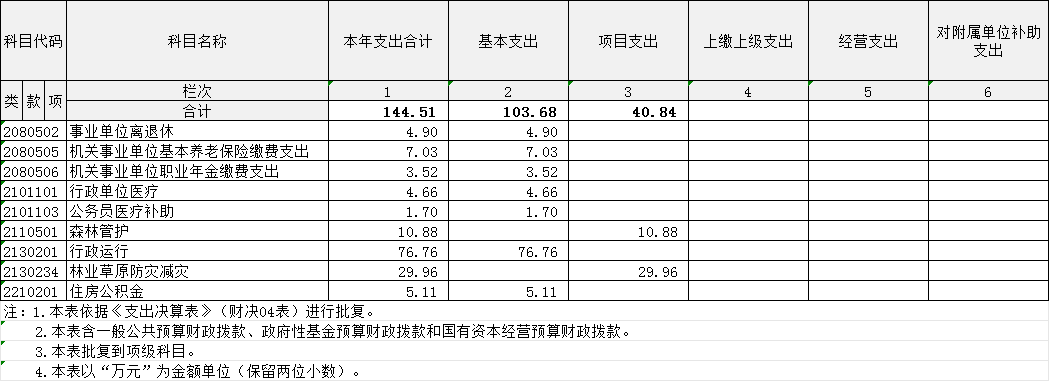
2025年度支出144.51万元,其中,基本支出103.68万元,项目支出40.84万元。与2024年度相比,2025年度支出减少10.84万元,降低6.98%。主要原因:因资金拨付时序,当年12月人员工资延后至下年初支付。
四、财政拨款收入支出决算总体情况说明
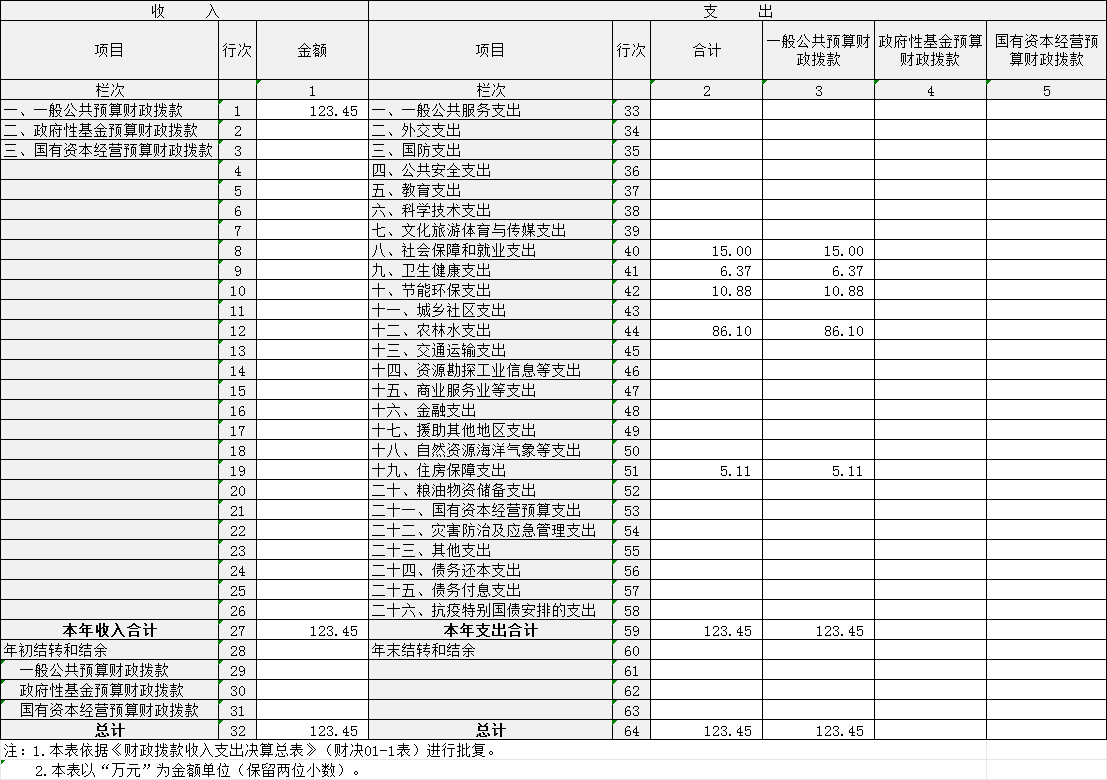
2025年度财政拨款收入、支出均为123.45万元,与2024年度相比,增长30.03万元,增长32.13%,主要原因:一是人员工资正常调标、晋级晋档,社保缴费标准调整;二是森林防火、森林资源管护经费增加。
2025年度财政拨款收入中,一般公共预算财政拨款收入123.45万元,政府性基金预算财政拨款收入0万元,国有资本经营预算财政拨款收入0万元。
五、一般公共预算财政拨款支出决算情况说明
(一)一般公共预算财政拨款支出决算总体情况
2025年度一般公共预算财政拨款支出123.45万元,占本年支出合计的85.43 %。与2024年度相比,一般公共预算财政拨款支出增加30.03万元,增长32.13%。一是人员工资正常调标、晋级晋档,社保缴费标准调整;二是森林防火、森林资源管护经费增加。
(二)一般公共预算财政拨款支出决算结构情况
2025年度一般公共预算财政拨款支出123.45万元,主要用于以下方面:
1.社会保障和就业(类)支出15.00万元,占12.15%。主要是用于人员养老保险和职业年金支出。
2.卫生健康支出(类)6.37万元,占5.16%。主要用于人员医疗保险支出。
3.农林水支出(类)86.10万元,占69.74%。主要用于行政运行支出。
4.节能环保支出(类)10.88万元,占8.81%。主要用于森林管护等支出。
5.住房保障支出(类)5.11万元,占4.14%。主要用于住房补贴、公积金等支出。
(三)一般公共预算财政拨款支出决算具体情况
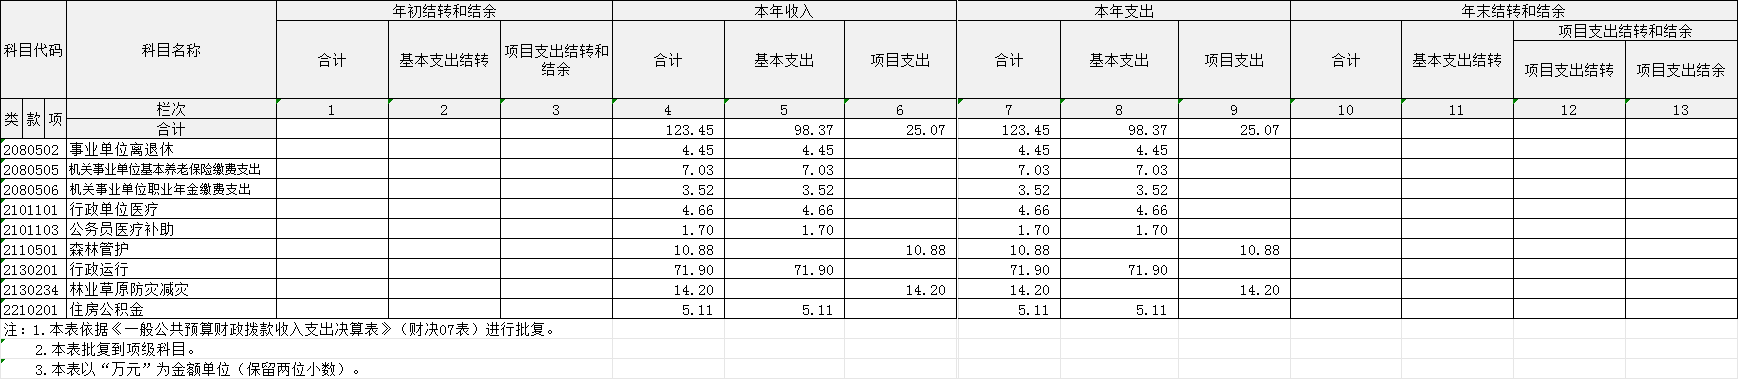
2025年度一般公共预算财政拨款支出123.45万元,其中,事业单位离退休4.45万元、机关事业单位基本养老保险缴费支出7.03万元、机关事业单位职业年金缴费支出3.52万元、行政单位医疗4.66万元、公务员医疗补助1.70万元、森林管护10.88万元、行政运行71.90万元、林业草原防灾减灾14.20万元、住房公积金5.11万元。
六、一般公共预算财政拨款基本支出决算情况说明
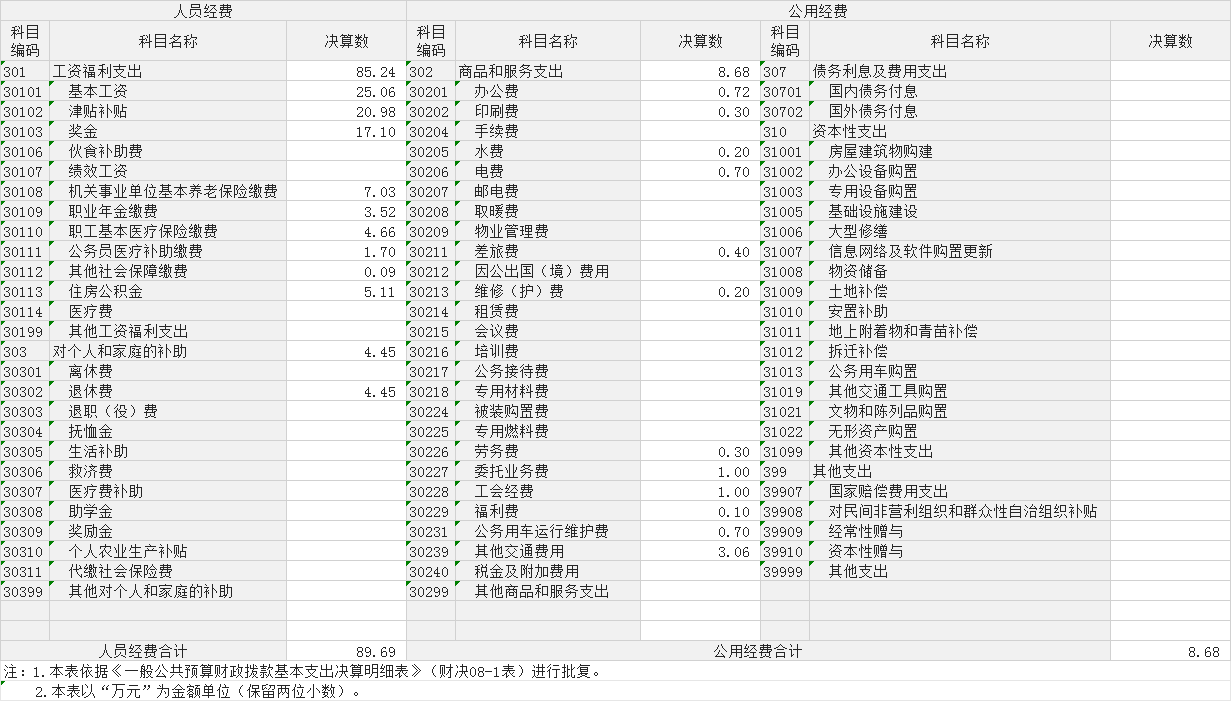
2025年度一般公共预算财政拨款基本支出98.37万元,其中:
1.人员经费89.69万元,主要包括:基本工资、津贴补贴、奖金、机关事业单位基本养老保险缴费、职业年金缴费、职工基本医疗保险缴费、公务员医疗补助缴费、其他社会保障缴费、住房公积金、退休费等。
2.公用经费8.68万元,主要包含:办公费、印刷费、水电费、物业管理费、差旅费、维修(护)费、劳务费、委托业务费、公务用车运行维护费、工会经费、福利费、其他交通费用。
七、政府性基金预算财政拨款收入支出决算情况说明
本单位2025年度无政府性基金预算财政拨款支出,故“2025年度政府性基金预算财政拨款收入支出决算表(表7)”表格无数据。
八、国有资本经营预算财政拨款支出决算情况说明
本单位2025年度无国有资本经营预算财政拨款支出,故“2025年度国有资本经营预算财政拨款支出决算表(表8)”表格无数据。
九、财政拨款“三公”经费支出决算情况说明
(一)“三公”经费财政拨款支出决算总体情况说明
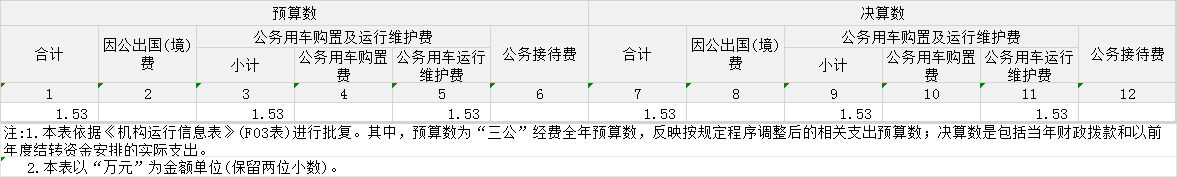
2025年度“三公”经费财政拨款支出全年预算为1.53万元,支出决算为1.53万元,完成全年预算的100%。
(二)“三公”经费财政拨款支出决算具体情况说明
1.因公出国(境)费全年预算为0万元,较上年持平。
2.公务用车购置及运行费全年预算为1.53万元,支出决算为1.53万元,完成全年预算的100%;较上年增加0.43万元,增加39.09%。主要原因:1.森林重点防火期间巡逻需要,公车燃油费增加;2.公车变速箱大修。其中:
(1)本单位2025年度无公务用车购置费支出。
(2)公务用车运行费支出1.53万元,主要用于公车燃油费、保险费及维修费等支出。截至2025年12月31日,开支财政拨款的公务用车保有量为1辆。
3.公务接待费全年预算为0万元,支出决算为0万元,完成全年预算的100%,较上年减少0.26万元,下降100%。主要原因是本单位认真贯彻落实中央八项规定精神和县委、县政府关于过紧日子的要求,进一步从严控制“三公”经费开支。
十、机关运行经费支出说明
本年度机关运行经费为8.68万元,与年初预算数持平。严格落实厉行节约要求,严控一般性支出。
十一、政府采购支出说明
本单位2025年度政府采购支出总额为0。
十二、国有资产占用情况说明
截至2025年12月31日,本单位共有执法执勤用车1辆;无单位价值100万元以上大型设备。
十三、预算绩效情况说明
本单位2025年度无绩效自评公开项目,无绩效自评信息公开。
第四部分 其他需要说明的情况
无
第五部分 名词解释
(一)一般公共预算财政拨款收入:指县级财政一般公共预算当年拨付的资金。
(二)政府性基金预算财政拨款收入:指县级财政政府性基金预算当年拨付的资金。
(三)国有资本经营预算财政拨款收入:指县级财政国有资本经营预算当年拨付的资金。
(四)上级补助收入:指从事业单位主管部门和上级单位取得的非财政补助收入。
(五)事业收入:指事业单位开展专业业务活动及其辅助活动取得的收入。
(六)经营收入:指事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动取得的收入。
(七)其他收入:指单位取得的除上述“一般公共预算财政拨款收入”“政府性基金预算财政拨款收入”“国有资本经营预算财政拨款收入”“上级补助收入”“事业收入”“经营收入”等收入以外的各项收入。
(八)使用非财政拨款结余和专用结余:指事业单位按照预算管理要求使用非财政拨款结余弥补收支差额的金额,以及使用专用结余安排支出的金额。
(九)年初结转和结余:指单位以前年度尚未完成、结转到本年仍按原规定用途继续使用的资金,或项目已完成等产生的结余资金。
(十)本部门使用的支出功能分类科目(到项级)。
1.社会保障和就业支出(类)行政事业单位养老支出(款)机关事业单位基本养老保险缴费支出、机关事业单位职业年金缴费支出(项)。
2.卫生健康支出(类)行政事业单位医疗(款)行政单位医疗(项)。
3.农林水支出(类)林业和草原(款)行政运行(项)。
4.住房保障支出(类)住房改革支出(款)住房公积金、提租补贴(项)。
(十一)结余分配:指事业单位按照会计制度规定缴纳的企业所得税、提取的专用结余以及转入非财政拨款结余的金额等。
(十二)年末结转和结余:指单位按有关规定结转到下年或以后年度继续使用的资金,或项目已完成等产生的结余资金。
(十三)基本支出:指为保障机构正常运转、完成日常工作任务而发生的人员支出和公用支出。
(十四)项目支出:指在基本支出之外为完成特定行政任务或事业发展目标所发生的支出。
(十五)经营支出:指事业单位在专业活动及辅助活动之外开展非独立核算经营活动发生的支出。
(十六)“三公”经费:纳入县级财政预决算管理的“三公”经费,是指部门用财政拨款安排的因公出国(境)费、公务用车购置及运行费和公务接待费。其中,因公出国(境)费反映单位公务出国(境)的国际旅费、国外城市间交通费、住宿费、伙食费、培训费、公杂费等支出;公务用车购置及运行费反映单位公务用车购置支出(含车辆购置税、牌照费)及燃料费、维修费、过桥过路费、保险费、安全奖励费用等支出;公务接待费反映单位按规定开支的各类公务接待(含外宾接待)费用。
(十七)机关运行经费:指为保障行政单位(包括参照公务员法管理的事业单位)运行用于购买货物和服务的各项资金,包括办公费、印刷费、邮电费、差旅费、会议费、福利费、日常维修费、专用材料及一般设备购置费、办公用房水电费、办公用房取暖费、办公用房物业管理费、公务用车运行维护费以及其他费用。
政府网站标识码:4213210015备案编号:鄂ICP备12008781号 鄂公网安备 42132102000101号
随县人民政府办公室主办随县融媒体中心承办
随县人民政府办公室电话:0722-3562366、0722-3339001编辑部联系电话:0722-3338133
您访问的链接即将离开“随县人民政府”门户网站,是否继续?